Με βάση τους επίσημους ορισμούς του World Gold Council1 και τη σχετική μεθοδολογία2, η ζήτηση χρυσού διαρθρώνεται στους εξής τομείς και υποτομείς:
Πρώτος Τομέας: Κοσμηματοποιία (Jewellery).
Ο Τομέας Κοσμηματοποιίας ορίζεται από το WGC μέσω τριών βασικών υποτομέων που αποτυπώνουν τη διαδρομή του μετάλλου από τη βιομηχανική μεταποίηση έως τον τελικό καταναλωτή:
- Υποτομέας: Κατασκευή Κοσμημάτων (Jewellery Fabrication). Αντιπροσωπεύει την πρώτη μετατροπή/μεταποίηση ράβδων χρυσού σε ημιτελή ή τελικά κοσμήματα εντός μιας χώρας. Διαφέρει από την κατανάλωση, καθώς αποκλείει τη συσσώρευση ή αποσυσσώρευση αποθεμάτων από κατασκευαστές και διανομείς, ενώ σε επίπεδο μεμονωμένης χώρας αποκλείει τις εισαγωγές και εξαγωγές έτοιμων κοσμημάτων. Αυτό γίνεται για να αποφευχθεί ο διπλός υπολογισμός σε παγκόσμιο επίπεδο. Αν μια χώρα εισάγει έτοιμα κοσμήματα από το εξωτερικό (π.χ. από την Ιταλία ή την Ινδία), ο χρυσός αυτός έχει ήδη καταγραφεί ως «Κατασκευή» στη χώρα όπου πραγματοποιήθηκε η αρχική κατεργασία του. Αν υπολογιζόταν ως Fabrication και στη χώρα εισαγωγής, ο ίδιος χρυσός θα προσμετρούταν δύο φορές στα παγκόσμια βιομηχανικά δεδομένα.
- Υποτομέας: Κατανάλωση Κοσμημάτων (Jewellery Consumption). Αφορά την τελική ζήτηση (αγορές) από καταναλωτές για όλα τα νεοκατασκευασμένα κοσμήματα καρατίων σε επίπεδο λιανικής, εκπεφρασμένη σε όγκο καθαρού χρυσού. Υπολογίζεται σε μεικτή βάση (περιλαμβάνει και τον ανακυκλωμένο χρυσό), αλλά αποκλείει τις απευθείας ανταλλαγές παλαιών κοσμημάτων με νέα (gold-for-gold exchange), τις αγορές μεταχειρισμένων κοσμημάτων, τα επιχρυσωμένα μέταλλα, καθώς και τις ράβδους ή νομίσματα που χρησιμοποιούνται ως κοσμήματα. Οι εισαγωγές και εξαγωγές έτοιμων κοσμημάτων αφορούν τη διακίνηση του τελικού προϊόντος στο εμπόριο, γι’ αυτό και προσμετρώνται στον υποτομέα της Κατανάλωσης Κοσμημάτων της εκάστοτε χώρας.
- Υποτομέας: Απόθεμα Κοσμηματοποιίας (Jewellery Inventory). Καταγράφει τις μεταβολές στο επίπεδο των αποθεμάτων κοσμημάτων κατά μήκος της αλυσίδας διανομής και αποτελεί τη διαφορά μεταξύ κατασκευής και κατανάλωσης. Αρνητική τιμή υποδηλώνει ανάληψη αποθεμάτων όταν η κατανάλωση υπερβαίνει την κατασκευή, ενώ θετική τιμή υποδηλώνει συσσώρευση αποθεμάτων3.
Στον γενικό δείκτη ζήτησης χρυσού προσμετράται μόνο η Κατασκευή. Αν αθροίζονταν ταυτόχρονα και η Κατανάλωση, ο ίδιος χρυσός θα υπολογιζόταν δύο φορές (μία στη βιομηχανική παραγωγή και μία στη λιανική πώληση). Σε παγκόσμιο επίπεδο, η Κατασκευή αποτελεί τη συνολική βιομηχανική μεταποίηση και ισούται με το άθροισμα της τελικής κατανάλωσης και της μεταβολής των αποθεμάτων.
Στο επίπεδο μιας μεμονωμένης χώρας, η εγχώρια Κατασκευή μπορεί να περιλαμβάνει κοσμήματα που εξάγονται στο εξωτερικό ή αποθηκεύονται. Για αυτό χρησιμοποιείται ο δείκτης Καταναλωτική Ζήτηση (Consumer Demand), που μετρά αποκλειστικά τον φυσικό χρυσό που αποκτήθηκε πραγματικά από τους τελικούς ιδιώτες καταναλωτές της συγκεκριμένης αγοράς (end-user demand).
Δεύτερος Τομέας: Τεχνολογία
Περιλαμβάνει όλον τον χρυσό που χρησιμοποιείται στη μεταποίηση/κατασκευή ηλεκτρονικών, οδοντιατρικών, ιατρικών, διακοσμητικών και άλλων τεχνολογικών εφαρμογών.
Η ζήτηση τεχνολογίας μετράται πάντα στο σημείο κατασκευής και όχι στην τελική κατανάλωση. Η ζήτηση χρεώνεται στη χώρα όπου εδρεύει η βιομηχανική μονάδα που επεξεργάζεται τον χρυσό για την παραγωγή των εξαρτημάτων, και όχι στη χώρα όπου ο τελικός καταναλωτής θα αγοράσει αργότερα την έτοιμη συσκευή. Σε αντίθεση με ένα κόσμημα ή μια ράβδο χρυσού που αποκτάται ως αυτοτελές προϊόν, ο αγοραστής ενός smartphone, ενός laptop ή ενός ηλεκτρικού αυτοκινήτου αγοράζει μια τεχνολογική συσκευή και όχι τον ίδιο τον χρυσό. Ο χρυσός έχει ήδη χρησιμοποιηθεί και ενσωματωθεί ως πρώτη ύλη κατά τη βιομηχανική παραγωγή των μικροτσίπ.
Ένας άλλος λόγος που η ζήτηση τεχνολογίας μετράται πάντα στο σημείο κατασκευής είναι λόγω της πολυπλοκότητας των παγκόσμιων εφοδιαστικών αλυσίδων. Τα ηλεκτρονικά εξαρτήματα κατασκευάζονται σε συγκεκριμένα παγκόσμια βιομηχανικά κέντρα (π.χ. Ταϊβάν, Νότια Κορέα, Ιαπωνία, Κίνα). Στη συνέχεια, τα εξαρτήματα αυτά εξάγονται, συναρμολογούνται σε άλλες χώρες και διανέμονται παγκοσμίως. Θα ήταν πρακτικά αδύνατο να ανιχνευθεί με ακρίβεια η ελάχιστη ποσότητα χρυσού που περιέχεται σε κάθε λιανική συσκευή που πωλείται στον τελικό καταναλωτή ανά χώρα.
Τέλος στο σημείο κατασκευής η ποσότητα χρυσού που εισέρχεται στη βιομηχανική παραγωγή είναι άμεσα καταμετρήσιμη και διασταυρούμενη μέσω των στοιχείων των διυλιστηρίων (refineries), των βιομηχανικών κατασκευαστών, των εμπορικών δεικτών και των εθνικών τελωνειακών στατιστικών. Η εξειδικευμένη ομάδα αναλυτών της Metals Focus (που τροφοδοτεί με δεδομένα το World Gold Council) διενεργεί συστηματικές επαφές και συνεντεύξεις με κατασκευαστές, διυλιστήρια, εμπορικούς συλλόγους και βιομηχανικούς χρήστες, διασταυρώνοντας τα ποσοτικά δεδομένα.
- Υποτομέας Ηλεκτρονικά: Ο όγκος ράβδων ή κόκκων χρυσού που μεταποιείται σε εξαρτήματα για την παραγωγή ηλεκτρονικών συσκευών, όπως ημιαγωγοί και σύρματα συγκόλλησης.
- Υποτομέας Λοιπές Βιομηχανικές Χρήσεις: Ο χρυσός που χρησιμοποιείται για την παραγωγή χημικών ενώσεων (όπως κυανιούχο χρυσοκάλιο) για επιμετάλλωση σε βιομηχανικές εφαρμογές, καθώς και στην παραγωγή επιχρυσωμένων κοσμημάτων, διακοσμητικών ειδών και χρυσής κλωστής (νήματος).
- Υποτομέας Οδοντιατρική: Ο όγκος ράβδων ή κόκκων χρυσού που μεταποιείται σε προϊόντα για οδοντιατρικές εφαρμογές (όπως οδοντιατρικά κράματα).
Τρίτος Τομέας: Επενδύσεις
Μετρά τη συνολική καθαρή ζήτηση φυσικού χρυσού από ιδιώτες και θεσμικούς επενδυτές.
- Υποτομέας: Σύνολο Ράβδων και Νομισμάτων. Μετράται σε καθαρή βάση (net investment δηλαδή μεικτές αγορές μείον μεικτές πωλήσεις) στη λιανική αγορά και καταγράφεται στη χώρα κατανάλωσης. Τα στοιχεία συγκεντρώνονται από νομισματοκοπεία, κατασκευαστές, εμπόρους λιανικής, χονδρεμπόρους και τράπεζες.
- Ράβδοι (Bars): Καθαρή επένδυση σε μικρές ράβδους καθαρού χρυσού βάρους 1kg και κάτω που διατίθενται στη λιανική. Περιλαμβάνει επίσης τον χρυσό που αγοράζεται και αποθηκεύεται μέσω διαδικτυακών παρόχων (online vendors).
- Επίσημα Νομίσματα (Official Coins): Καθαρή επένδυση σε χρυσά νομίσματα με ονομαστική αξία (face value), τα οποία εκδίδονται από εθνικά νομισματοκοπεία και αποτελούν ή αποτελούσαν νόμιμο χρήμα. Μετρώνται στη χώρα αγοράς/κατανάλωσης και όχι στη χώρα παραγωγής. Περιλαμβάνει και την αρχική διάθεση νομισμάτων που τελικά θεωρούνται συλλεκτικά/νομισματικά (numismatic).
- Μετάλλια/Απομιμήσεις Νομισμάτων (Medals/Imitation Coins): Μεταποίηση χρυσών νομισμάτων/μεταλλίων χωρίς ονομαστική αξία, από ιδιωτικά ή κρατικά νομισματοκοπεία (με καθαρότητα τουλάχιστον 99%). Η Ινδία κυριαρχεί σε αυτή την κατηγορία, αντιπροσωπεύοντας κατά μέσο όρο περίπου το 75% της παγκόσμιας ζήτησης με τα λεγόμενα medallions.
2. Υποτομέας: Χρηματιστηριακά Διαπραγματεύσιμα Αμοιβαία Κεφάλαια (ETFs) και Παρόμοια Προϊόντα.
Τα ETFs Χρυσού αποτελούν έναν από τους πιο σύγχρονους και δημοφιλείς τρόπους επένδυσης στο πολύτιμο μέταλλο, καθώς συνδυάζουν την ασφάλεια του φυσικού χρυσού με την ευελιξία της χρηματιστηριακής αγοράς. Η τιμή τους ακολουθεί πιστά την τιμή spot του χρυσού. Αν ο χρυσός ανέβει 1%, η αξία του μεριδίου αυξάνεται αναλόγως. Τα ETFs επιτρέπουν την επένδυση μικρών ποσών, χωρίς την ανάγκη αγοράς ολόκληρης ράβδου ή νομίσματος και ο επενδυτής δεν χρειάζεται να μεριμνήσει για την ασφάλεια ή τη φύλαξη του φυσικού μετάλλου, καθώς αυτό γίνεται από τον θεματοφύλακα του ETF (συνήθως μεγάλες τράπεζες όπως η HSBC ή η JP Morgan). Το μεγαλύτερο και παλαιότερο παγκοσμίως ETF είναι το SPDR Gold Shares (GLD).
Σύμφωνα με τις μεθοδολογικές σημειώσεις (Notes and definitions) και το πλαίσιο παρακολούθησης δεδομένων (ETF Flows Data Methodology) του World Gold Council, ο όρος «Παρόμοια Προϊόντα» αναφέρεται σε ρυθμιζόμενα χρηματοπιστωτικά προϊόντα που διακρατούν φυσικό χρυσό αλλά διαφέρουν νομικά ή δομικά από τα κλασικά ανοικτού τύπου ETFs. Στην κατηγορία αυτή περιλαμβάνονται:
Κεφάλαια Κλειστού Τύπου (Closed-end funds): Επενδυτικά κεφάλαια με καθορισμένο αριθμό μετοχών που διαπραγματεύονται σε χρηματιστήρια και διακρατούν ως κύριο περιουσιακό στοιχείο φυσικό χρυσό.
Αμοιβαία Κεφάλαια (Mutual funds): Παραδοσιακά επενδυτικά κεφάλαια (ανοικτού τύπου) που επενδύουν απευθείας σε φυσικές ράβδους χρυσού.
Exchange-Traded Commodities (ETCs)/Exchange-Traded Products (ETPs): Στην Ευρώπη λόγω του ρυθμιστικού πλαισίου (π.χ. οδηγία UCITS, η οποία δεν επιτρέπει σε ένα μεμονωμένο ETF να διακρατεί ένα μόνο εμπόρευμα/asset), τα προϊόντα φυσικού χρυσού δομούνται νομικά ως ETCs /χρεόγραφα με 100% κάλυψη σε φυσικό χρυσό (όπως τα Xetra-Gold, iShares Physical Gold ETC, Invesco Physical Gold ETC)4.
Τέταρτος Τομέας: Κεντρικές Τράπεζες και Άλλοι Οργανισμοί
Περιλαμβάνει τις καθαρές αγορές (μεικτές αγορές μείον μεικτές πωλήσεις) από κεντρικές τράπεζες και άλλους φορείς του επίσημου τομέα, συμπεριλαμβανομένων υπερεθνικών οργανισμών όπως το ΔΝΤ, την Ευρωπαϊκή Κεντρική Τράπεζα και την Τράπεζα Διεθνών Διακανονισμών. Το θετικό πρόσημο στις καθαρές αγορές υποδηλώνει καθαρή συσσώρευση φυσικού χρυσού στα κρατικά διαθέσιμα ή στα διαθέσιμα των υπερεθνικών νομισματικών οργανισμών. Το αρνητικό πρόσημο υποδηλώνει καθαρή ρευστοποίηση/μείωση των αποθεμάτων τους.
Για την ακριβή αποτύπωση της πραγματικής φυσικής ζήτησης, το WGC αφαιρεί ορισμένες χρηματοοικονομικές συναλλαγές που ενδέχεται να παραμορφώσουν τα στοιχεία. Συγκεκριμένα εξαιρούνται οι συμφωνίες ανταλλαγής χρυσού (gold swaps) και οι επιδράσεις του delta hedging.
Τα gold swaps είναι συμβάσεις στις οποίες μια κεντρική τράπεζα ανταλλάσσει φυσικό χρυσό με άλλη κεντρική τράπεζα ή εμπορικό ίδρυμα έναντι ξένου συναλλάγματος (π.χ. δολαρίων ΗΠΑ), με την υποχρέωση να επιστρέψει/επαναγοράσει τον χρυσό σε καθορισμένη μελλοντική ημερομηνία και τιμή. Έτσι ο χρυσός χρησιμοποιείται ως ενέχυρο (collateral) για την προσωρινή άντληση ρευστότητας. Στις μηνιαίες λογιστικές καταστάσεις (π.χ. του ΔΝΤ), μια συμφωνία swap μπορεί να εμφανιστεί προσωρινά ως μεταβολή στα αποθέματα χρυσού. Επειδή όμως δεν πρόκειται για οριστική πώληση ή αγορά (outright sale/purchase), το World Gold Council τις αφαιρεί ώστε να αποτυπώνεται μόνο η πραγματική, μόνιμη φυσική ζήτηση.
Στα χρηματοοικονομικά παράγωγα, το «Δέλτα» (Delta – Δ) μετρά πόσο αλλάζει η τιμή ενός παραγώγου (π.χ. ενός δικαιώματος προαίρεσης/option) όταν η τιμή του υποκείμενου φυσικού χρυσού μεταβάλλεται κατά 1 μονάδα. Το Delta Hedging είναι η τεχνική διαδικασία με την οποία οι διαπραγματευτές (dealers/market makers) αγοράζουν ή πουλούν δυναμικά ποσότητες φυσικού χρυσού (ή προθεσμιακών συμβολαίων futures), προκειμένου να αντισταθμίσουν τον κίνδυνο από τα δικαιώματα προαίρεσης που έχουν εκδώσει, διατηρώντας το χαρτοφυλάκιό τους ουδέτερο (delta-neutral). Οι κινήσεις αυτές είναι καθαρά τεχνικές, προσωρινές και αναπροσαρμόζονται συνεχώς ανάλογα με τη διακύμανση της αγοράς παραγώγων, χωρίς να αντιπροσωπεύουν θεμελιώδη ή στρατηγική μεταβολή στη φυσική διακράτηση χρυσού από τις νομισματικές αρχές. Το WGC τις εντοπίζει και τις εξαιρεί ώστε να μην καταγράφονται λανθασμένα ως πωλήσεις ή αγορές.
Η μέτρηση της ζήτησης του επίσημου τομέα βασίζεται στη συνδυαστική ανάλυση τριών πηγών δεδομένων:
1. Επίσημα Στοιχεία ΔΝΤ (IMF International Financial Statistics – IFS): Αποτελούν την αρχική βάση ελέγχου των μηνιαίων μεταβολών που δηλώνουν οικειοθελώς οι ίδιες οι κεντρικές τράπεζες.
2. Μη Δημοσιευμένες/Εμπιστευτικές Αγορές: Επειδή ορισμένες κεντρικές τράπεζες δεν αναφέρουν άμεσα τις αγορές τους στο ΔΝΤ (ή τις ανακοινώνουν με καθυστέρηση ετών), το WGC και η Metals Focus χρησιμοποιούν εμπιστευτικές εμπορικές πληροφορίες και πρωτογενή έρευνα αγοράς για να ενσωματώσουν τις μη καταγεγραμμένες αγορές.
3. Ανάλυση Εμπορικών Ροών (Trade Flow Data): Διασταύρωση των στοιχείων εισαγωγών/εξαγωγών, διεθνών διακινήσεων ράβδων χρυσού και δραστηριότητας διυλιστηρίων.
Τα μηνιαία στατιστικά στοιχεία του ΔΝΤ καταγράφουν μόνο όσα δηλώνονται επίσημα από τις χώρες, παρουσιάζοντας υστέρηση τουλάχιστον 2 μηνών. Η τριμηνιαία έκθεση Gold Demand Trends του WGC περιλαμβάνει τόσο τα επίσημα δηλωθέντα στοιχεία όσο και τις εκτιμήσεις για τις μη δηλωθείσες αγορές. Αυτός είναι ο λόγος που οι συνολικοί τόνοι ζήτησης στην έκθεση είναι συχνά υψηλότεροι από το άθροισμα των επίσημων αναφορών του ΔΝΤ5.
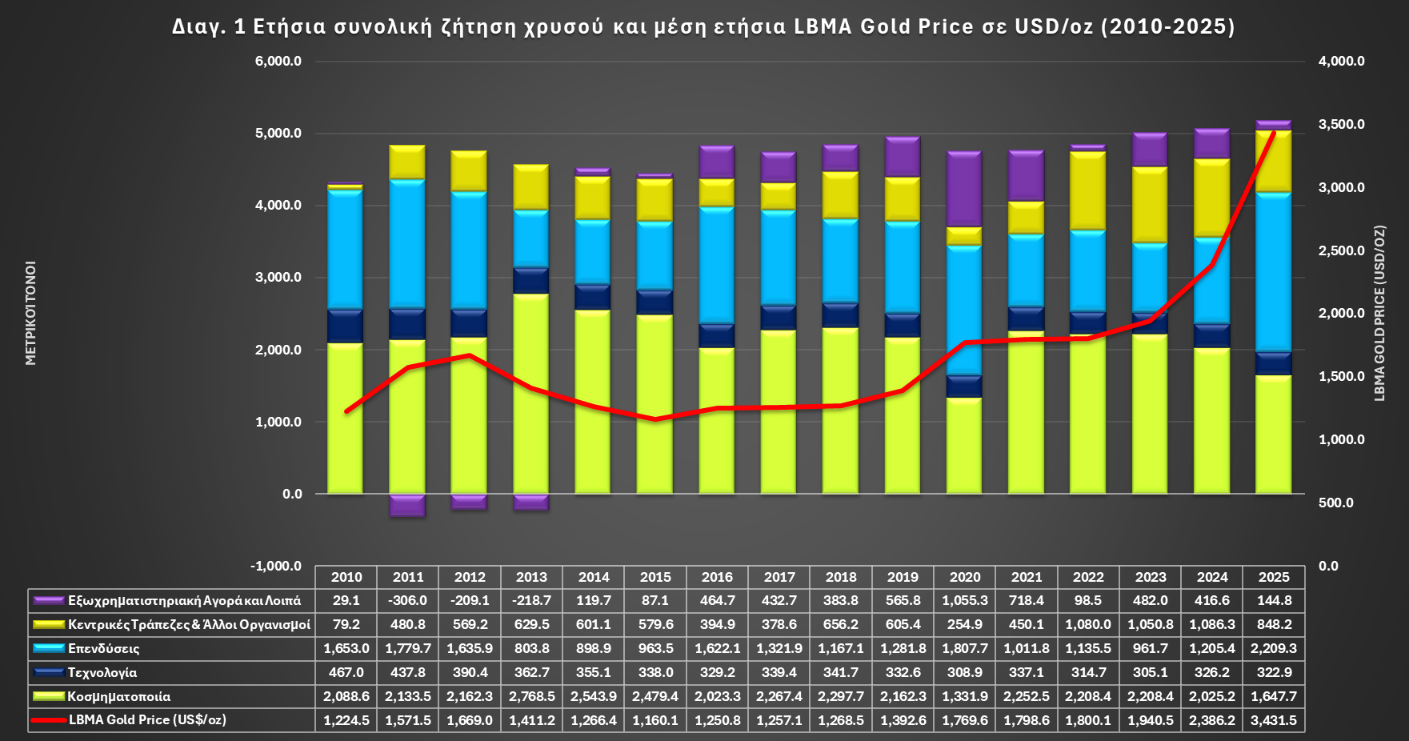
Οι τέσσερις τομείς (Κοσμηματοποιία, Τεχνολογία, Επενδύσεις σε Ράβδους/Νομίσματα/ETFs και Κεντρικές Τράπεζες) συνθέτουν την ονομαζόμενη από το WGC Βασική Ζήτηση Χρυσού (Gold Demand). Αυτοί οι τομείς βασίζονται σε παρατηρήσιμα, καταμετρήσιμα και πρωτογενή στοιχεία (όπως τελωνειακές στατιστικές, στοιχεία νομισματοκοπείων, δημοσιευμένες διακρατήσεις ETFs και αναφορές του ΔΝΤ).
Τη διαφορά μεταξύ της Συνολικής Προσφοράς και της Βασικής ζήτησης, το WGC την ομαδοποιεί στην κατηγορία Εξωχρηματιστηριακή Αγορά και Λοιπά (OTC and Other).
Η Εξωχρηματιστηριακή Αγορά (OTC) αφορά απευθείας διμερείς συναλλαγές μεταξύ ιδρυμάτων ή επενδυτών (off-exchange trading). Επειδή οι συναλλαγές αυτές πραγματοποιούνται ιδιωτικά, εκτός χρηματιστηρίων και δεν καταγράφονται στα διαφανή κανάλια των ETFs ή της λιανικής πώλησης ράβδων/νομισμάτων, δεν υπάρχουν άμεσα διαθέσιμες ή δημοσιοποιήσιμες εγγεγραμμένες αναφορές για τον ακριβή όγκο τους.
Εκτός από τις μη παρατηρήσιμες εξωχρηματιστηριακές επενδύσεις, περιλαμβάνονται και οι μεταβολές στα αποθέματα χρυσού των χρηματιστηρίων εμπορευμάτων (όπως το COMEX), οι μη καταγεγραμμένες μεταβολές στα αποθέματα των βιομηχανικών κατασκευαστών και το στατιστικό υπόλοιπο, δηλαδή τυχόν αποκλίσεις κατά τη συλλογή και διασταύρωση των παγκόσμιων δεδομένων.
Προσθέτοντας την Εξωχρηματιστηριακή Ζήτηση Χρυσού και Λοιπών Ροών, στη Βασική Ζήτηση, προκύπτει η Συνολική Ζήτηση (Total Demand), η οποία εξισώνεται απόλυτα με τη Συνολική Προσφορά (Total Supply) στον παγκόσμιο ισολογισμό της αγοράς.
Σχετικά με την ιστορική σειρά των δεδομένων να σημειωθεί ότι την περίοδο 1995 έως Q4 2009, τα δεδομένα προέρχονται αποκλειστικά από την GFMS Thomson Reuters. Το 2014, έπειτα από ενδελεχή αξιολόγηση των παρόχων δεδομένων της παγκόσμιας αγοράς χρυσού, το World Gold Council αποφάσισε να μεταβεί από την εταιρεία GFMS Thomson Reuters στη Metals Focus. Τη μεταβατική περίοδο Q1 2010 έως Q4 2013 τα δεδομένα αποτελούν σύνθεση (synthesis/weighted transition) των δύο παρόχων. Κατά τη διάρκεια αυτών των 4 ετών, εφαρμόστηκε σταδιακή μείωση της στάθμισης των δεδομένων της GFMS Thomson Reuters και αντίστοιχη αύξηση της στάθμισης των δεδομένων της Metals Focus με τη χρήση στατιστικών τεχνικών. Από το Q1 2014 έως σήμερα, τα δεδομένα προέρχονται αποκλειστικά από τη Metals Focus. Η ιστορική αυτή σειρά καλύπτει τους όγκους προσφοράς και ζήτησης σε τριμηνιαία και ετήσια βάση. Ενημερώνεται και δημοσιεύεται τακτικά σε συνδυασμό με την τριμηνιαία έκθεση Gold Demand Trends6.
1. Κοσμηματοποιία
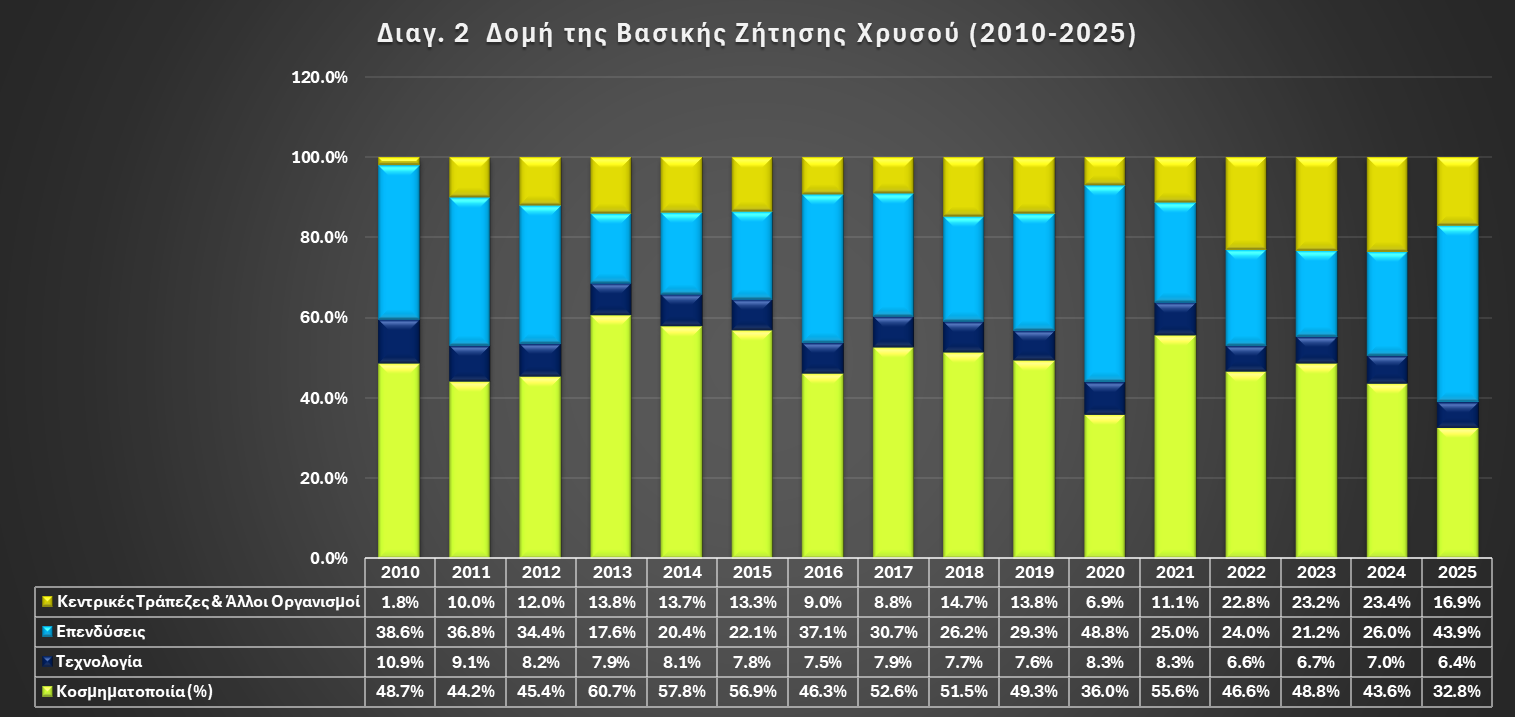
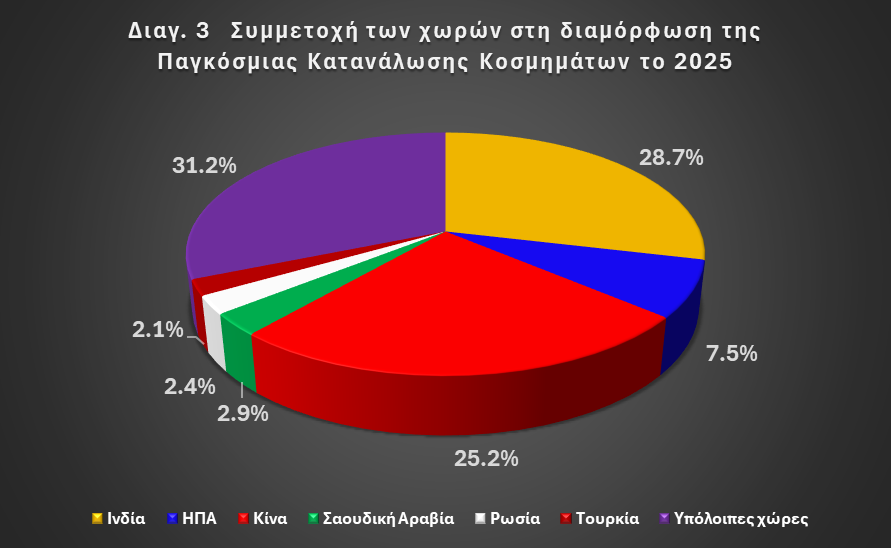
Κατά μέσο όρο, μεταξύ 2010 και 2024, τα χρυσά κοσμήματα αντιπροσώπευαν το 50% της Βασικής Ζήτησης Χρυσού. Το 2025, το μερίδιο των κοσμημάτων μειώθηκε σε μόλις 33%, με τη συνολική ζήτηση από τον τομέα να μειώνεται κατά 18,6% σε ετήσια βάση. Αυτή η ασυνήθιστη κατάσταση οφείλεται στην απότομη πτώση της ζήτησης στις δύο μεγαλύτερες αγορές χρυσών κοσμημάτων, την Κίνα και την Ινδία, οι οποίες μαζί αντιπροσωπεύουν περίπου το ήμισυ της συνολικής καταναλωτικής ζήτησης χρυσών κοσμημάτων κάθε χρόνο. Σε σύγκριση με το 2024, η καταναλωτική ζήτηση σε αυτές τις χώρες, το 2025, έχει συρρικνωθεί κατά 25% και 26% αντίστοιχα.
Στη συνολική ποσότητα του εξορυγμένου χρυσού, τα κοσμήματα αποτελούν διαχρονικά τη μεγαλύτερη κατηγορία χρήσης και κατοχής. Στα τέλη του 2025 η ανθρωπότητα έχει εξορύξει περίπου 220.700 μετρικούς τόνους, με τα κοσμήματα να αποτελούν το 45% (99.700 τόνους, αξίας περίπου 14 δισεκατομμυρίων δολαρίων).
Σύμφωνα με την τριμηνιαία έκθεση Gold Demand Trends 2026 του World Gold Council, η συνολική ποσότητα χρυσού που κατεργάστηκε και μεταποιήθηκε σε κοσμήματα το δεύτερο τρίμηνο του 2026 υποχώρησε κατά -12% σε ετήσια βάση (από 354,2t το Q2 2025) και κατά -7% σε τριμηνιαία βάση (από 332,1t το Q1 2026).
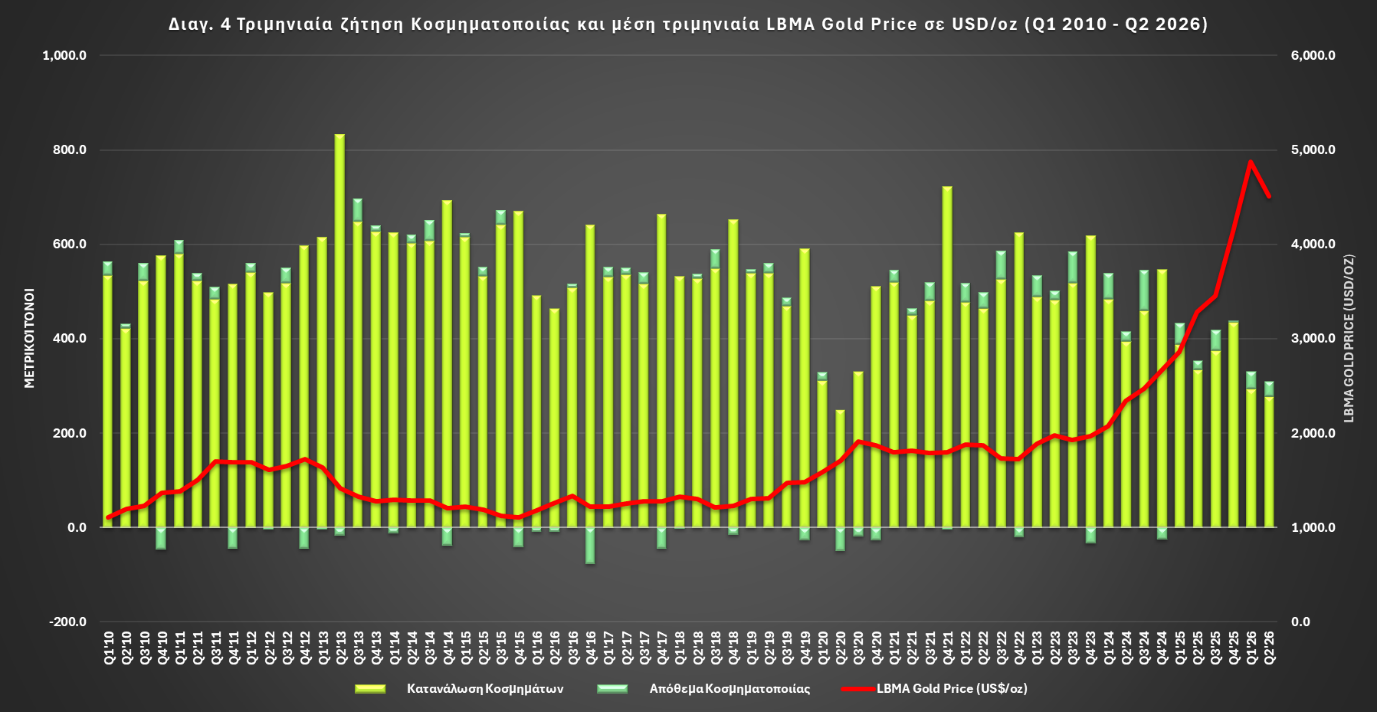
Το τμήμα που αγοράστηκε πραγματικά από τους τελικούς καταναλωτές υποχώρησε στους 278,2 τόνους, σημειώνοντας πτώση -17% σε ετήσια βάση (από 335,3t στο Q2 2025) και -5% σε τριμηνιαία βάση (από 294,2t στο Q1 2026) φτάνοντας στο χαμηλότερο τριμηνιαίο επίπεδο από την περίοδο της πανδημίας.
Το υπόλοιπο της παραγωγής που δεν απορροφήθηκε από τη λιανική κατανάλωση και παρέμεινε ως απόθεμα στην εφοδιαστική αλυσίδα (310,3 – 278,2 = 32,1τόνοι) σημείωσε αύξηση κατά 70% y/y σε σχέση με τα 18,9 τόνους του Q2 2025.
Το ίδιο τρίμηνο η μέση τιμή του χρυσού (LBMA PM) διαμορφώθηκε στα 4.506,29 δολάρια/ουγγιά, 37% υψηλότερη σε ετήσια βάση, γεγονός που περιόρισε σημαντικά την προσιτότητα για τους καταναλωτές.
Παρά τη μείωση του φυσικού όγκου, η συνολική δαπάνη των καταναλωτών για χρυσά κοσμήματα αυξήθηκε κατά 14% σε ετήσια βάση φτάνοντας τα 40 δισεκατομμύρια δολάρια ΗΠΑ. Αυτή η απόκλιση ήταν ακόμη πιο εντυπωσιακή όταν κοιτάξουμε συνολικά το πρώτο εξάμηνο. Η παγκόσμια αξία της ζήτησης κοσμημάτων αυξήθηκε στα 86 δισ. δολάρια ΗΠΑ το πρώτο εξάμηνο του 2026, σημειώνοντας αύξηση 22% σε ετήσια βάση από 71 δισ. δολάρια ΗΠΑ το πρώτο εξάμηνο του 2025, παρά την ασθενέστερη ζήτηση σε όγκους. Αυτό υποδηλώνει μια αγορά στην οποία οι υψηλές τιμές περιορίζουν τους όγκους πωλήσεων, αλλά η καταναλωτική δαπάνη παραμένει ισχυρή, ιδίως εκεί όπου τα χρυσά κοσμήματα διατηρούν ισχυρό ρόλο αποταμίευσης, δωρεάς ή διατήρησης πλούτου7.
Οι καταναλωτές συνεχίζουν να προσαρμόζονται στο περιβάλλον των τιμών. Τα κοσμήματα μικρότερου βάρους αύξησαν το μερίδιό τους σε πολλές αγορές, ενώ τα σχέδια χαμηλότερων καρατίων (π.χ. 14K αντί για 22K) σημείωσαν άνοδο σε περιοχές της Ασίας.
Η ανταλλαγή παλαιών κοσμημάτων με νέα παρέμεινε επίσης σημαντική, ιδιαίτερα στην Κίνα και την Ινδία, επιτρέποντας στους καταναλωτές να διαχειρίζονται την προσιτότητα των τιμών διατηρώντας παράλληλα την έκθεσή τους στα χρυσά κοσμήματα. Με τις εγχώριες τιμές του χρυσού να καταγράφουν άνοδο έως και +59% y/y (όπως συνέβη στην Ινδία στο Q2 2026), η αγορά ενός νέου κοσμήματος αποκλειστικά με νέα μετρητά έγινε ιδιαίτερα ακριβή για τη μέση οικογένεια. Με την ανταλλαγή, ο καταναλωτής εκμεταλλεύεται το γεγονός ότι αυξήθηκε ταυτόχρονα και η χρηματική αξία του παλαιού χρυσού που ήδη κατέχει. Η αξία του παλαιού κοσμήματος συμψηφίζεται με την αξία του νέου. Έτσι, ο καταναλωτής δεν καταβάλλει την πλήρη αξία του μετάλλου, παρά μόνο τη διαφορά (π.χ. το κόστος κατασκευής/εργατικών ή τη διαφορά βάρους και καρατίων), καθιστώντας την αγορά οικονομικά εφικτή. Στην Ινδία, οι λιανέμποροι προώθησαν επιθετικά ειδικά προγράμματα ανταλλαγής (exchange schemes), με τα καταστήματα να αναφέρουν αύξηση των ανταλλαγών κατά 10%–20% και τις συναλλαγές αυτές να καλύπτουν έως και το 70% των συνολικών πωλήσεων8.
Η Ινδία παραμένει η μεγαλύτερη αγορά κοσμημάτων χρυσού στον κόσμο κατά το Q2 2026, απορροφώντας το 27% της παγκόσμιας ζήτησης (75,1 τόνους), σημειώνοντας ανάκαμψη κατά +13,6% σε σύγκριση με το ασθενές πρώτο τρίμηνο (Q1 2026), ωστόσο σε ετήσια βάση κατέγραψε πτώση -15,4%. Αποτελεί το δεύτερο χαμηλότερο Q2 από την πανδημία. Συνολικά το πρώτο εξάμηνο η ζήτηση για κοσμήματα στην Ινδία μειώθηκε κατά 17% σε ετήσια βάση στους 141 τόνους, ενώ η αξία της ζήτησης αυξήθηκε κατά 26% σε ετήσια βάση στα 21 δισεκατομμύρια δολάρια ΗΠΑ.
Από τα τέλη Ιουνίου καταγράφηκαν οι πρώτες ενδείξεις ανάκαμψης, καθώς οι λιανέμποροι άρχισαν να δημιουργούν αποθέματα ενόψει της φθινοπωρινής εορταστικής περιόδου.
Η Κίνα καταλαμβάνει τη δεύτερη θέση απορροφώντας το 20% της παγκόσμιας ζήτησης (55,2 τόνους). Η ζήτηση στην Κίνα μειώθηκε περαιτέρω στο δεύτερο τρίμηνο, σημειώνοντας ετήσια πτώση 28% στο χαμηλότερο επίπεδο του δεύτερου τριμήνου από το 2004. Οι καταναλωτές συνέχισαν να ξοδεύουν μεγάλα ποσά σε χρυσά κοσμήματα, παρά το γεγονός ότι αγόρασαν λιγότερα σε όρους βάρους. Οι δαπάνες του πρώτου εξαμήνου αυξήθηκαν κατά 11% στα 21 δισεκατομμύρια δολάρια ΗΠΑ, αν και σε όρους βάρους η ζήτηση για την ίδια περίοδο ήταν 30% χαμηλότερη σε ετήσια βάση, στους 136 τόνους. Όσον αφορά το μέλλον, εποχικοί παράγοντες θα πρέπει να προσφέρουν κάποια στήριξη στο δεύτερο εξάμηνο, συμπεριλαμβανομένης της ζήτησης για γάμους και των δαπανών για τις γιορτές. Ωστόσο, οποιαδήποτε ανάκαμψη είναι πιθανό να παραμείνει περιορισμένη από μια επιφυλακτική νοοτροπία των καταναλωτών, ιδίως εάν η τιμή του χρυσού παραμείνει υψηλή.
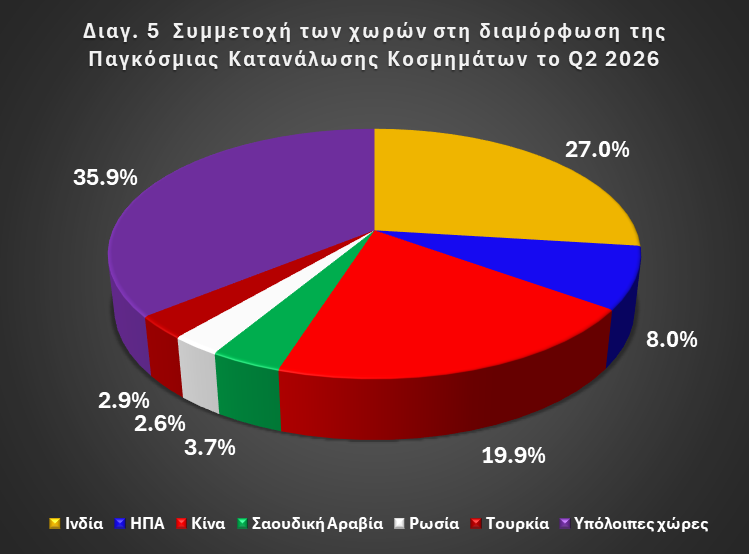
Οι ΗΠΑ καταλαμβάνουν την τρίτη θέση απορροφώντας 8% της παγκόσμιας καταναλωτικής ζήτησης (22,2 μετρικούς τόνους). Σε ετήσια βάση η ζήτηση του δεύτερου τριμήνου παρουσίασε πτώση -25% αλλά η αξία διατηρήθηκε σε καλύτερη κατάσταση. Οι αυξημένες τιμές του χρυσού συνέχισαν να περιορίζουν τις πωλήσεις σε όγκο και οι καταναλωτές προτίμησαν όλο και περισσότερο προϊόντα ελαφρύτερου βάρους και χαμηλότερων καρατίων. Η αδυναμία επικεντρώθηκε στη μαζική αγορά, ενώ ο τομέας των πολυτελών επώνυμων κοσμημάτων (High-end Luxury) αποδείχθηκε πιο ανθεκτικός.
Στη Σαουδική Αραβία η ζήτηση ανήλθε σε 10,3 τόνους (-8% y/y, -19% q/q), αποτελώντας μία από τις πιο ανθεκτικές αγορές της περιοχής. Η τουριστική κίνηση λόγω του Χατζ (Hajj), η ζήτηση για γάμους και οι αγορές για τη γιορτή Eid αντιστάθμισαν εν μέρει την πίεση των τιμών, με τη δραστηριότητα να ενισχύεται αισθητά από τα μέσα Μαΐου λόγω της διόρθωσης των τιμών.
Στην Τουρκία η ζήτηση διαμορφώθηκε στους 7,9 τόνους (-12% y/y, +16% q/q). Ο υψηλός πληθωρισμός και η χαμηλή καταναλωτική εμπιστοσύνη συγκράτησαν τους συνολικούς όγκους, ωστόσο η διόρθωση των τιμών και οι αγορές λόγω γάμων στήριξαν την τριμηνιαία ανάκαμψη.
Στη Ρωσία η κατανάλωση κοσμημάτων, το δεύτερο τρίμηνο του 2026 ανήλθε σε 7,2 τόνους. Κατέγραψε μικρή ανάκαμψη +7% σε σχέση με το πρώτο τρίμηνο του 2026 (όπου είχε υποχωρήσει στους 6,7 τόνους), ενώ σε ετήσια βάση σημείωσε πτώση -10% σε σύγκριση με το Q2 2025 (όπου ήταν 8,0 τόνοι)9.
2. Τεχνολογική και βιομηχανική Ζήτηση
Αντίθετα με τους τομείς της Κοσμηματοποιίας ή των Επενδύσεων, η βιομηχανία χρησιμοποιεί τον χρυσό αποκλειστικά για τις φυσικές του ιδιότητες: την κορυφαία ηλεκτρική και θερμική αγωγιμότητα, την εξαιρετική αντοχή στη διάβρωση και την οξείδωση, καθώς και την υψηλή μηχανική αξιοπιστία10.
Στη συνολική ποσότητα του εξορυγμένου χρυσού ιστορικά, οι τεχνολογικές και λοιπές βιομηχανικές εφαρμογές υπολογίζεται ότι ενσωματώνουν το 10% (περίπου 21.400 τόνους, αξίας 3 τρισεκατομμυρίων δολαρίων ΗΠΑ).
Ιστορικά, κατά την περίοδο 2010–2025, η ετήσια τεχνολογική ζήτηση σημείωσε την κορύφωσή της κατά τα έτη 2010–2011, ξεπερνώντας τους 450 τόνους, πριν εισέλθει σε μια πολυετή τροχιά υποχώρησης κάτω από το όριο των 400 τόνων, για να σταθεροποιηθεί τελικά στα επίπεδα των 322 έως 327 τόνων ετησίως, τα οποία αντιπροσωπεύουν περίπου το 6% έως 8% της συνολικής παγκόσμιας ζήτησης.
Αυτή η δομική πίεση προήλθε από τις υψηλές διεθνείς τιμές του μετάλλου, οι οποίες υποχρέωσαν τη βιομηχανία να μειώσει το κόστος παραγωγής εφαρμόζοντας δύο στρατηγικές:
α) Προχώρησε σε συστηματικό περιορισμό του βάρους ανά εξάρτημα (thrifting). Αυτό επιτεύχθηκε μέσω λεπτότερων επιμεταλλώσεων στις πλακέτες PCBs και χρήσης συρμάτων συγκόλλησης (bonding wires) πολύ μικρότερης διαμέτρου.
Β) Προχώρησε σε στρατηγικές πλήρους υποκατάστασης (substitution) με φθηνότερα εναλλακτικά υλικά. Πιο συγκεκριμένα στα Ηλεκτρονικά στις εφαρμογές χαμηλής και μεσαίας τεχνολογίας, ο χρυσός αντικαταστάθηκε σταδιακά από χαλκό, κυρίως σύρματα χαλκού με ειδικές επικαλύψεις, ή ασήμι και παλλάδιο. Στην Οδοντιατρική παρατηρήθηκε η εντονότερη δομική πτώση, καθώς τα κράματα χρυσού αντικαταστάθηκαν σε μεγάλη κλίμακα από σύνθετα κεραμικά υλικά και ρητίνες, τα οποία προσφέρουν χαμηλότερο κόστος και καλύτερο αισθητικό αποτέλεσμα.
Παρά τις έντονες πιέσεις υποκατάστασης, η συνολική βιομηχανική ζήτηση δεν κατέρρευσε, αλλά διατηρήθηκε κοντά στο 6%–8% (βλ. Διαγραμμα 2) εξαιτίας δύο βασικών παραγόντων:
- Εκρηκτική Αύξηση του Όγκου Συσκευών: Η παγκόσμια εξάπλωση των smartphones, των laptops, των υποδομών 4G/5G, των ηλεκτρονικών συστημάτων αυτοκινήτου και των κέντρων δεδομένων αύξησε κατακόρυφα τον συνολικό αριθμό των παραγόμενων εξαρτημάτων.
- Αναντικατάστατο Πρότυπο Υψηλής Αξιοπιστίας: Στις εφαρμογές υψηλής τεχνολογίας, όπου απαιτείται απόλυτη θερμική και μηχανική αντοχή (όπως σε στρατιωτικά συστήματα, αεροδιαστημική, ιατρικό εξοπλισμό και προηγμένους ημιαγωγούς), ο χρυσός παρέμεινε το αναντικατάστατο βιομηχανικό πρότυπο, καθώς τυχόν αστοχία υλικού λόγω διάβρωσης θα είχε καταστροφικό κόστος.
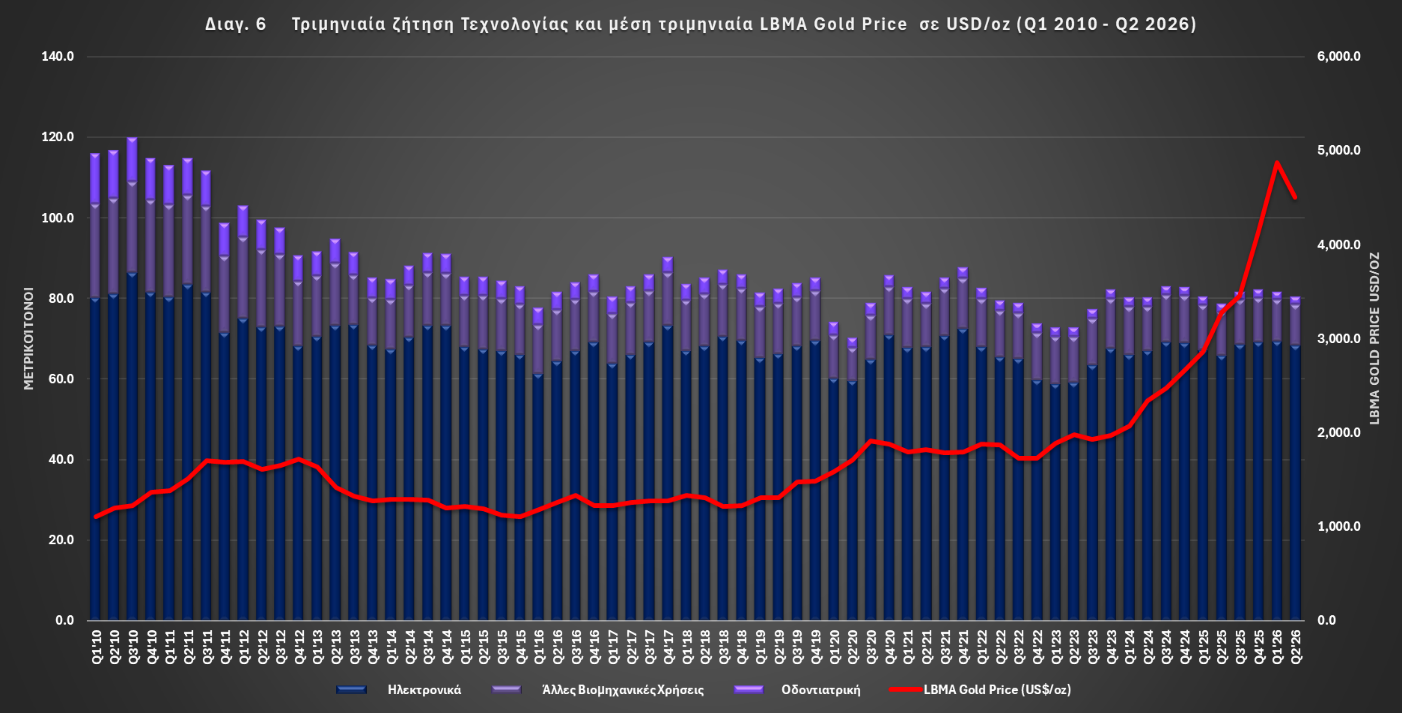
Η πολυετής πτωτική πορεία του τομέα ανακόπηκε και σταθεροποιήθηκε στα επίπεδα των 80 έως 82 τόνων ανά τρίμηνο κατά την περίοδο 2024–2026, φτάνοντας τους 81,6 τόνους στο πρώτο τρίμηνο και τους 80,4 τόνους στο δεύτερο τρίμηνο του 2026 (βλ. Διάγραμμα 6). Κύριος καταλύτης για αυτή την εξέλιξη υπήρξε η αλματώδης ανάπτυξη των υποδομών Τεχνητής Νοημοσύνης (AI). Ειδικότερα, η ζήτηση χρυσού στον υποτομέα των ηλεκτρονικών αυξήθηκε κατά 4% σε ετήσια βάση φτάνοντας τους 68,3 τόνους στο δεύτερο τρίμηνο του 2026, έναντι 65,8 τόνων το αντίστοιχο τρίμηνο του 2025.
Οι εφαρμογές AI αύξησαν κατακόρυφα τη ζήτηση για:
- Επεξεργαστές και Μνήμες Υψηλών Επιδόσεων. Η τεράστια ζήτηση για τσιπ AI και μνήμες υψηλής ταχύτητας υποχρέωσε κορυφαίους κατασκευαστές ημιαγωγών στην Ασία, όπως την Taiwan Semiconductor Manufacturing Company (TSMC), να λειτουργούν σε οριακά επίπεδα παραγωγικής χωρητικότητας.
- Εξελιγμένες Πλακέτες (AI Server PCBs). Ο χρυσός είναι απαραίτητος στις κύριες μητρικές πλακέτες διακομιστών AI (premium AI server mainboards) και στα υποστρώματα ολοκληρωμένων κυκλωμάτων (IC substrates).
- Υποδομές Υψηλής Τεχνολογίας. Παράλληλα, η διείσδυση των δικτύων WiFi 7, των εξαρτημάτων για κέντρα δεδομένων AI, των ηλεκτρικών οχημάτων (EVs), των δορυφόρων χαμηλής τροχιάς (LEO) και των αισθητήρων 4D αύξησε την ανάγκη για επιμετάλλωση με χρυσό.
Ο χρυσός που χρησιμοποιείται σε άλλες βιομηχανικές και διακοσμητικές εφαρμογές (κυρίως σε επιχρυσωμένα αντικείμενα και κοσμήματα, καθώς και σε χρυσό νήμα που χρησιμοποιείται σε παραδοσιακά ινδικά ρούχα) μειώθηκε σε ετήσια βάση το δεύτερο τρίμηνο του 2026 κατά 7% στους 10 τόνους, καθώς οι συνεχιζόμενες υψηλές τιμές του χρυσού προκάλεσαν χαμηλότερη ζήτηση. Αυτό είναι το ένατο συνεχόμενο τρίμηνο που καταγράφονται ζημίες σε ετήσια βάση σε αυτόν τον Υποτομέα.
Η χρήση χρυσού στον Οδοντιατρικό Υποτομέα συνέχισε επίσης να μειώνεται, περαιτέρω κατά 6% στους 2 τόνους λόγω της συνεχιζόμενης υποκατάστασης με εναλλακτικές λύσεις κεραμικής.
3. Ζήτηση επενδύσεων από ιδιώτες και θεσμικούς επενδυτές
Ο Τομέας των Επενδύσεων αποτελεί έναν από τους πλέον δυναμικούς και μεταβλητούς πυλώνες της παγκόσμιας ζήτησης χρυσού, καθώς αντικατοπτρίζει τις εκάστοτε προσδοκίες για τα επιτόκια, τον πληθωρισμό, τις ισοτιμίες νομισμάτων και τους γεωπολιτικούς κινδύνους11.
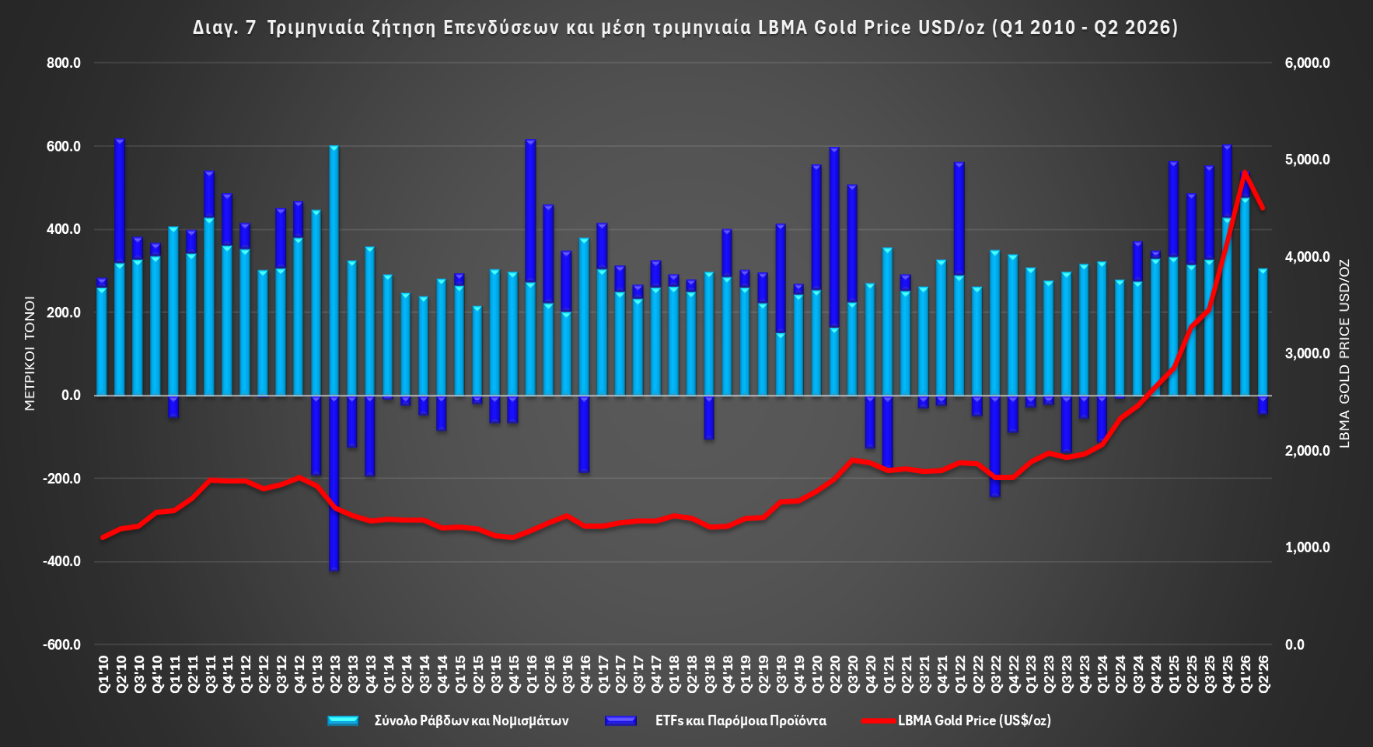
Κατά την περίοδο 2010–2025, η μέση ετήσια ζήτηση για φυσική επένδυση σε ράβδους και νομίσματα διαμορφώθηκε στους 1.206 τόνους, ενώ τα Χρηματιστηριακά Διαπραγματεύσιμα Αμοιβαία Κεφάλαια (ETFs) κατέγραψαν μέσο ετήσιο όγκο 135,5 τόνων.
Κατά το δεύτερο τρίμηνο του 2026, η επενδυτική ζήτηση υποχώρησε στους 262,2 τόνους, καταγράφοντας πτώση 46% σε ετήσια βάση και 51% σε τριμηνιαία βάση, εξαιτίας της μεταστροφής των ETFs σε καθαρές εκροές και της εξομάλυνσης των αγορών ράβδων και νομισμάτων μετά από δύο εξαιρετικά ισχυρά τρίμηνα (βλ. διάγραμμα 7). Η παγκόσμια ζήτηση για ράβδους και νομίσματα διαμορφώθηκε στους 307,1 τόνους, σημειώνοντας οριακή υποχώρηση -3% σε ετήσια βάση αλλά σημαντική πτώση -36% σε σχέση με το πρώτο τρίμηνο των 476,8 τόνων, επιστρέφοντας ουσιαστικά στα μακροπρόθεσμα μέσα επίπεδα της πενταετίας. Παρά την τριμηνιαία υποχώρηση του όγκου, η συνολική αξία των αγορών ράβδων και νομισμάτων αυξήθηκε στα 44,5 δισεκατομμύρια δολάρια ΗΠΑ λόγω των διατηρούμενων υψηλών τιμών, ενώ στο σύνολο του πρώτου εξαμήνου του 2026 η φυσική επένδυση ανήλθε στους 784 τόνους, σημειώνοντας μία από τις υψηλότερες ιστορικά επιδόσεις.
Όσον αφορά τα ETFs χρυσού, το δεύτερο τρίμηνο του 2026 καταγράφηκαν καθαρές εκροές -44,8 τόνων, έναντι εισροών +171,1 τόνων το αντίστοιχο τρίμηνο του 2025, με τις ρευστοποιήσεις να συμπυκνώνονται κυρίως τον Ιούνιο (-74t).
Οι εκροές αυτές προήλθαν κυρίως από τη Βόρεια Αμερική (-45t το δεύτερο τρίμηνο και -61t συνολικά το πρώτο εξάμηνο), όπου οι αυξημένες προσδοκίες για τα επιτόκια της Fed, η άνοδος των πραγματικών αποδόσεων των 10ετών ομολόγων TIPS προς το 2,5% και το ισχυρό δολάριο αύξησαν το κόστος ευκαιρίας διακράτησης. Αντίθετα, η Ασία υπήρξε η πιο ανθεκτική περιοχή στο πρώτο εξάμηνο με συνολικές εισροές 70 τόνων, παρά τις εκροές του δευτέρου τριμήνου (-15t) λόγω στροφής των Κινέζων επενδυτών προς τις μετοχές, ενώ τα ινδικά ETFs διαφοροποιήθηκαν θετικά με εισροές +3,6t το δεύτερο τρίμηνο και ρεκόρ +23,5t το πρώτο εξάμηνο.
Τα ευρωπαϊκά εισηγμένα αμοιβαία κεφάλαια ήταν η μόνη περιοχή που κατέγραψε θετική ζήτηση στο δεύτερο τρίμηνο (16 τόνοι), παρά την υποχώρηση που σημείωσε τον Ιούνιο. Η περιφερειακή ζήτηση για το πρώτο εξάμηνο ανήλθε σε μέτρια επίπεδα, 8 τόνους (3 δισ. δολάρια ΗΠΑ). Το Ηνωμένο Βασίλειο κυριάρχησε στις θετικές ροές στο δεύτερο τρίμηνο, με 17 τόνους αυξημένης ζήτησης, πιθανώς βοηθούμενη από την εγχώρια πολιτική αβεβαιότητα. Αντίθετα, η Ελβετία και η Γαλλία κατέγραψαν μικρές εκροές κατά τη διάρκεια του τριμήνου. Αυτές επικεντρώθηκαν τον Ιούνιο, πιθανώς (τουλάχιστον εν μέρει) ως απάντηση στην αύξηση των επιτοκίων κατά 25 μονάδες βάσης από την ΕΚΤ.
Σε αξία, οι εκροές του δεύτερου τριμήνου ανήλθαν συνολικά σε 4 δισεκατομμύρια δολάρια ΗΠΑ, μειώνοντας τις εισροές του πρώτου εξαμήνου στα 8 δισεκατομμύρια δολάρια ΗΠΑ. Η συνολική αξία των υπό διαχείριση κεφαλαίων (AUM) των παγκόσμιων ETFs διαμορφώθηκε στο τέλος Ιουνίου στα 526 δισεκατομμύρια δολάρια ΗΠΑ.
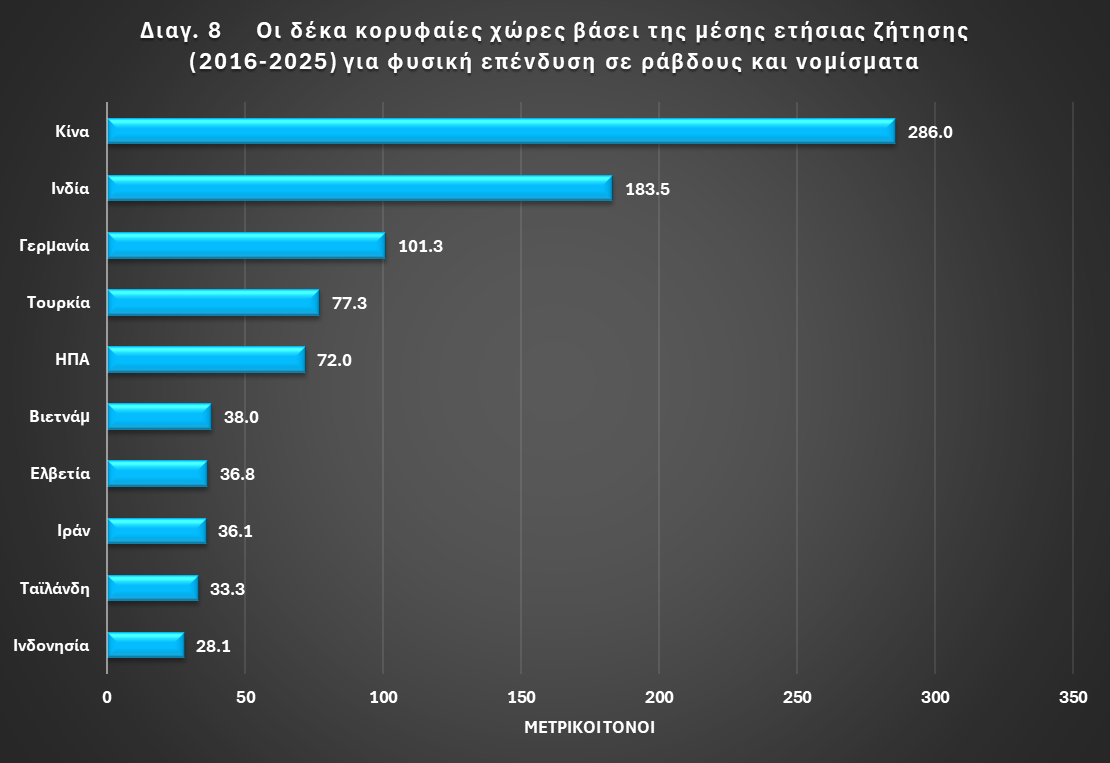
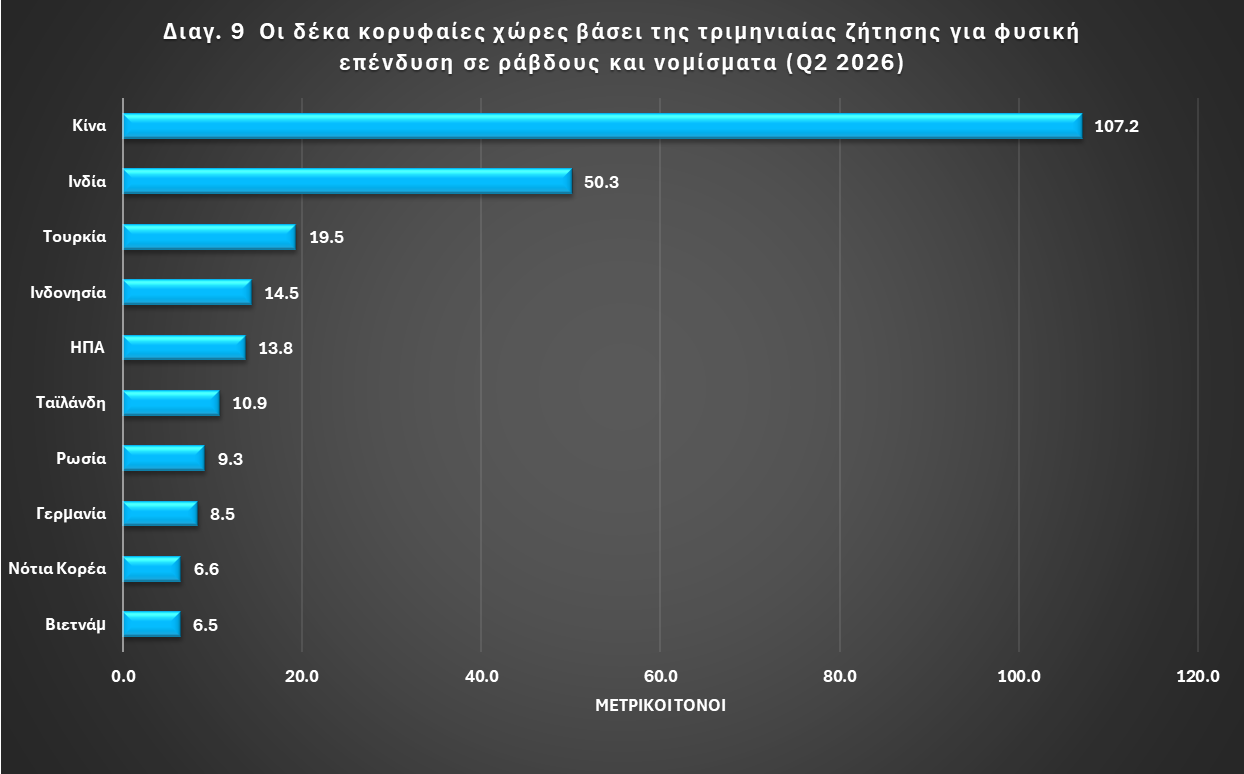
Η Κίνα απορρόφησε το 35,6% της παγκόσμιας ζήτησης ράβδων και νομισμάτων κατά το δεύτερο τρίμηνο του 2026. Η ζήτηση διαμορφώθηκε στους 107,3 τόνους σημειώνοντας μείωση κατά -7% σε ετήσια βάση σε σύγκριση με τους 115,1 τόνους του Q2 2025 και μείωση κατά 48% σε τριμηνιαία βάση σε σύγκριση με το εξαιρετικά υψηλό πρώτο τρίμηνο των 207 τόνων.
Παρά την τριμηνιαία αποκλιμάκωση, η επίδοση του Q2 παρέμεινε ιστορικά πολύ ισχυρή, διαμορφώνοντας τη συνολική ζήτηση φυσικής επένδυσης στο πρώτο εξάμηνο στους 314 τόνους, που αποτελεί την υψηλότερη επίδοση πρώτου εξαμήνου που έχει καταγραφεί ποτέ.
Η ζήτηση στηρίχθηκε από τα κίνητρα ασφαλούς καταφυγίου, τα χαμηλά εγχώρια επιτόκια/αποδόσεις, τη διατηρούμενη αδυναμία στον τομέα των ακινήτων και τις ανησυχίες για τις ευρύτερες οικονομικές προοπτικές. Οι συνεχιζόμενες αγορές χρυσού από τη Λαϊκή Τράπεζα της Κίνας ενίσχυσαν περαιτέρω την εμπιστοσύνη των ιδιωτών επενδυτών. Τα επενδυτικά προϊόντα χρυσού (ράβδοι και νομίσματα) παραμένουν πλήρως απαλλαγμένα από ΦΠΑ. Αυτό το φορολογικό πλαίσιο ώθησε πολλούς καταναλωτές, οι οποίοι παλαιότερα αγόραζαν κοσμήματα ως μορφή αποταμίευσης, να μετατοπιστούν προς τις ράβδους, τα νομίσματα και τα τραπεζικά Προγράμματα Συσσώρευσης Χρυσού (Gold Accumulation Plans – GAPs) προκειμένου να αποφύγουν τη φορολογική επιβάρυνση των κοσμημάτων.
Στην Ινδία, η ζήτηση ράβδων και νομισμάτων διαμορφώθηκε στους 50,3 τόνους, σημειώνοντας ετήσια αύξηση +8,9% έναντι του Q2 2025 (46,1t), αν και υποχώρησε κατά -19,3% σε τριμηνιαία βάση σε σχέση με το εξαιρετικά ισχυρό Q1 2026 (62,3t). Η Ινδία απορρόφησε το 16,7% της παγκόσμιας ζήτησης ράβδων και νομισμάτων κατά το δεύτερο τρίμηνο του 2026. Λόγω των υψηλών εγχώριων τιμών, η συνολική δαπάνη για ράβδους και νομίσματα το Q2 2026 ανήλθε σε 757,5 δισεκατομμύρια ρουπίες (8,0 δισ. δολάρια ΗΠΑ), αυξημένη κατά +73,1% σε ετήσια βάση. Συνολικά το πρώτο εξάμηνο έφτασε τους 112,5 τόνους, καταγράφοντας αύξηση +21,3% σε ετήσια βάση σε σύγκριση με τους 92,8 τόνους του πρώτου εξαμήνου του 2025. Πρόκειται για την υψηλότερη επίδοση πρώτου εξαμήνου των τελευταίων 13 ετών (από το 2013), ξεπερνώντας τον ιστορικό μέσο όρο της περιόδου 2010 – 2025 των 99 τόνων. Στο σύνολο του πρώτου εξαμήνου 2026, η δαπάνη εκτινάχθηκε στο ιστορικό ρεκόρ των 1.698,8 δισ. ρουπιών (18,3 δισ. δολάρια ΗΠΑ), σημειώνοντας άλμα +105,5% y/y σε εγχώριο νόμισμα.
Η Τουρκία επιβεβαίωσε τη θέση της ως μία από τις μεγαλύτερες αγορές παγκοσμίως (καταλαμβάνοντας την 3η θέση), με τη ζήτηση να ανέρχεται στους 19,5 τόνους. Η επίδοση αυτή αντιπροσωπεύει σημαντική ετήσια αύξηση κατά +27% (από 15,3 τόνους το Q2 2025), αν και υποχώρησε κατά -25% q/q σε σύγκριση με την εξαιρετικά υψηλή βάση του πρώτου τριμήνου (26,1 τόνοι). Ο επίμονος πληθωρισμός και η μακροοικονομική αβεβαιότητα διατηρούν την ελκυστικότητα του χρυσού ως μέσου διατήρησης αξίας. Η αγοραστική δραστηριότητα υπήρξε εντονότερη τον Απρίλιο, όταν οι επενδυτές ανταποκρίθηκαν στην ανάκαμψη των τιμών μετά τη διόρθωση του Q1, ενώ ακολούθησε νέα έξαρση αγορών ευκαιρίας τον Ιούνιο, καθώς οι διεθνείς τιμές υποχώρησαν προς το επίπεδο των 4.000 δολαρίων/ουγγιά.
Η Ινδονησία παραμένει μια από τις πιο δυναμικές αγορές παγκοσμίως με τη ζήτηση να ανέρχεται στους 14,5 τόνους σημειώνοντας ετήσια αύξηση 40% (από 10,4t στο Q2 2025). Η αδυναμία του εγχώριου νομίσματος και οι ανησυχίες για τις οικονομικές προοπτικές ενίσχυσαν τον ρόλο του χρυσού ως μέσου διατήρησης αξίας, ενώ η κυβέρνηση προώθησε στρατηγικό οδικό χάρτη για τη δημιουργία εγχώριου συστήματος bullion.
Στις ΗΠΑ η φυσική επένδυση σε ράβδους και νομίσματα διαμορφώθηκε στους 13,8 τόνους κατά το δεύτερο τρίμηνο, σημειώνοντας αύξηση σε ετήσια βάση σε σύγκριση με τους 10,8 τόνους του αντίστοιχου τριμήνου του 2025, αλλά υποχωρώντας σε σχέση με τους 17,4 τόνους του πρώτου τριμήνου του 2026. Η επιβράδυνση αυτή αποδόθηκε στην κίνηση των τιμών σε περιορισμένο εύρος και στην απογοήτευση ορισμένων επενδυτών από την έλλειψη ανοδικής δυναμικής κατά τη διάρκεια των γεωπολιτικών εντάσεων, παρά τις μεμονωμένες περιόδους αγορών ευκαιρίας.
Η Ταϊλάνδη με 10,9 τόνους ήταν από τις ελάχιστες αγορές με θετική τριμηνιαία μεταβολή, καταγράφοντας το ισχυρότερο δεύτερο τρίμηνο από το 2019. Η διόρθωση της τιμής ευνόησε τις αγορές ευκαιρίας, με αυξημένη συμμετοχή νεότερων επενδυτών και ενδιαφέρον για λογαριασμούς αποταμίευσης σε χρυσό.
Η φυσική επένδυση στη Ρωσία διατηρήθηκε σε αυξημένα επίπεδα σε ετήσια βάση +10% (από 8,5t στο Q2 2025), αν και υποχώρησε -18% σε σύγκριση με το ισχυρό προηγούμενο τρίμηνο (από 11,3t στο Q1 2026).
Η λιανική επένδυση στη Γερμανία επιβραδύνθηκε αισθητά, (μείον 31% σε σχέση με το πρώτο τρίμηνο του 2026 και μείον 22% σε σχέση με το δεύτερο τρίμηνο του 2025) καθώς η διόρθωση των τιμών ώθησε τους επενδυτές σε πιο προσεκτική στάση, ενώ τα αυξημένα επίπεδα επαναπωλήσεων (selling back) περιόρισαν τη ζήτηση για νέα προϊόντα.
Στη Νότια Κορέα παρά τη σημαντική ετήσια άνοδο (+24%), η τριμηνιαία ζήτηση μειώθηκε σχεδόν στο μισό (-47%), καθώς η προσοχή των επενδυτών μετατοπίστηκε προς τις πιο δραστήριες εγχώριες χρηματιστηριακές αγορές μετοχών.
Στη δέκατη θέση βρέθηκε το Βιετνάμ. Σημείωσε σημαντική πτώση -31% σε ετήσια βάση (έναντι 9,5t στο Q2 2025) και -28% σε τριμηνιαία βάση (έναντι 9,1t στο Q1 2026). Ενώ σε άλλες ασιατικές αγορές (όπως η Ταϊλάνδη) η υποχώρηση των τιμών λειτούργησε ως ευκαιρία αγοράς, στο Βιετνάμ η διορθωτική πτώση των εγχώριων τιμών υπονόμευσε το επενδυτικό κλίμα. Οι επενδυτές υιοθέτησαν στάση αναμονής, καθώς η απώλεια της ανοδικής δυναμικής περιόρισε τη βραχυπρόθεσμη ελκυστικότητα του μετάλλου. Οι αυστηροί θεσμικοί περιορισμοί στις ποσοστώσεις εισαγωγών χρυσού από τις αρχές της χώρας παραμόρφωσαν τις συνθήκες της αγοράς. Η περιορισμένη διαθεσιμότητα εισαγόμενου χρυσού διατήρησε το εγχώριο πρίμιουμ (τη διαφορά μεταξύ της εγχώριας τιμής και της διεθνούς τιμής spot) σε αποτρεπτικά υψηλά επίπεδα. Έτσι, παρά την πτώση των τιμών, οι επενδυτές καλούνταν να πληρώσουν δυσανάλογα υψηλή υπεραξία για να αποκτήσουν φυσικό χρυσό, γεγονός που ανέκοψε τις αγορές12.
4. Ζήτηση κεντρικών τραπεζών και επίσημων χρηματοπιστωτικών οργανισμών
Οι κεντρικές τράπεζες και οι επίσημοι χρηματοπιστωτικοί οργανισμοί αποτελούν έναν από τους πλέον σταθερούς και στρατηγικούς αγοραστές χρυσού, διακρατώντας το μέταλλο ως βασικό στοιχείο διαφοροποίησης των συναλλαγματικών τους διαθεσίμων, προστασίας από τον πληθωρισμό και αντιστάθμισης γεωπολιτικών και χρηματοπιστωτικών κινδύνων13.
Στα τέλη του 2025 οι κεντρικές τράπεζες και οι επίσημοι χρηματοπιστωτικοί οργανισμοί κατείχαν το 17% (38.600 μετρικοί τόνοι) του παγκόσμιου υπέργειου αποθέματος χρυσού (220.700 μετρικοί τόνοι). Κατά την τελευταία τετραετία, ο ρυθμός συσσώρευσης επιταχύνθηκε εντυπωσιακά, με τις κεντρικές τράπεζες να προσθέτουν κατά μέσο όρο 1.000 τόνους ετησίως, μέγεθος διπλάσιο από τον ιστορικό μέσο όρο των 500 τόνων της προηγούμενης δεκαετίας. Παρά την προσωρινή επιβράδυνση κατά το πρώτο τρίμηνο του 2026, όπου οι καθαρές αγορές αναθεωρήθηκαν στους 57 τόνους λόγω αυξημένων πωλήσεων από μεμονωμένες χώρες, το δεύτερο τρίμηνο του 2026 σημειώθηκε ισχυρή ανάκαμψη. Οι καθαρές αγορές έφτασαν τους 288,9 τόνους, σημειώνοντας αύξηση +62% σε ετήσια βάση και καταγράφοντας το υψηλότερο επίπεδο δευτέρου τριμήνου στην ιστορία των καταγραφών. Με την επίδοση αυτή, οι συνολικές καθαρές προσθήκες του πρώτου εξαμήνου του 2026 διαμορφώθηκαν στους 345 τόνους, επιβεβαιώνοντας τη διατηρούμενη στρατηγική διάθεση των επίσημων φορέων για την ενίσχυση των αποθεμάτων τους.
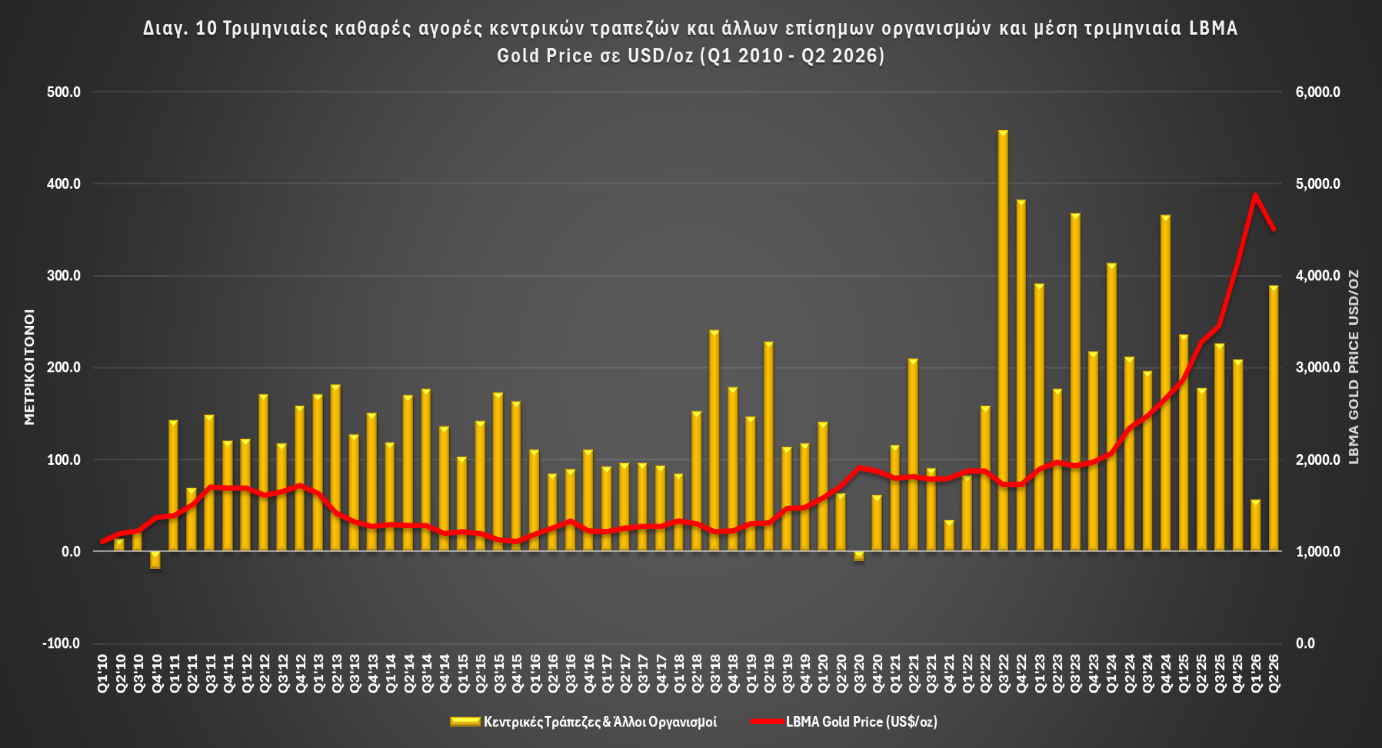
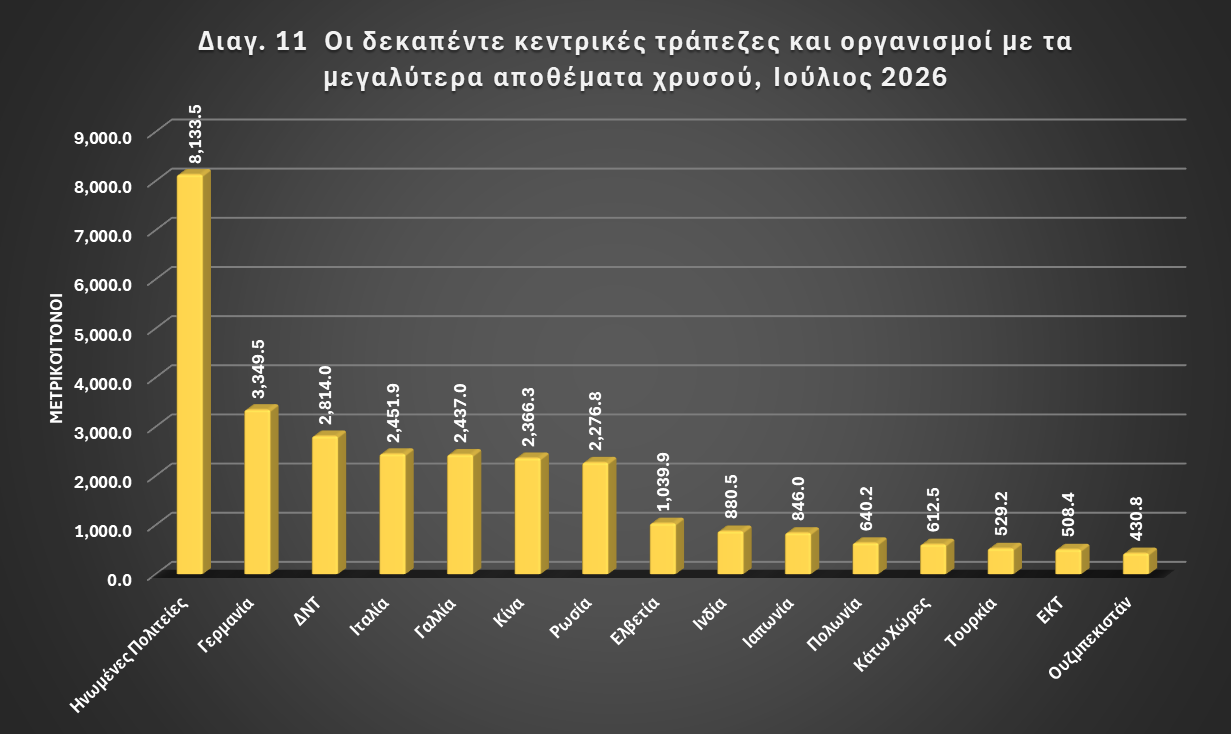
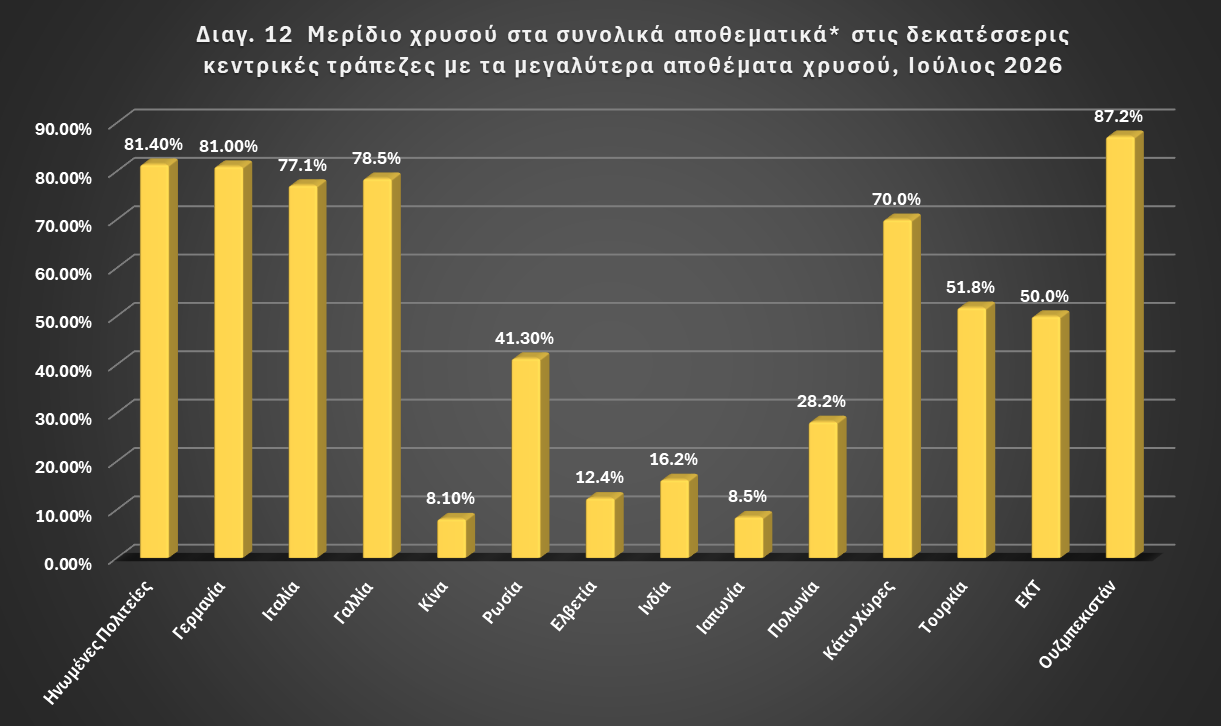
Πηγή: World Gold Council, βάσει στοιχείων ΔΝΤ (IFS, Αύγουστος 2026), https://www.gold.org/goldhub/data/gold-reserves-by-country
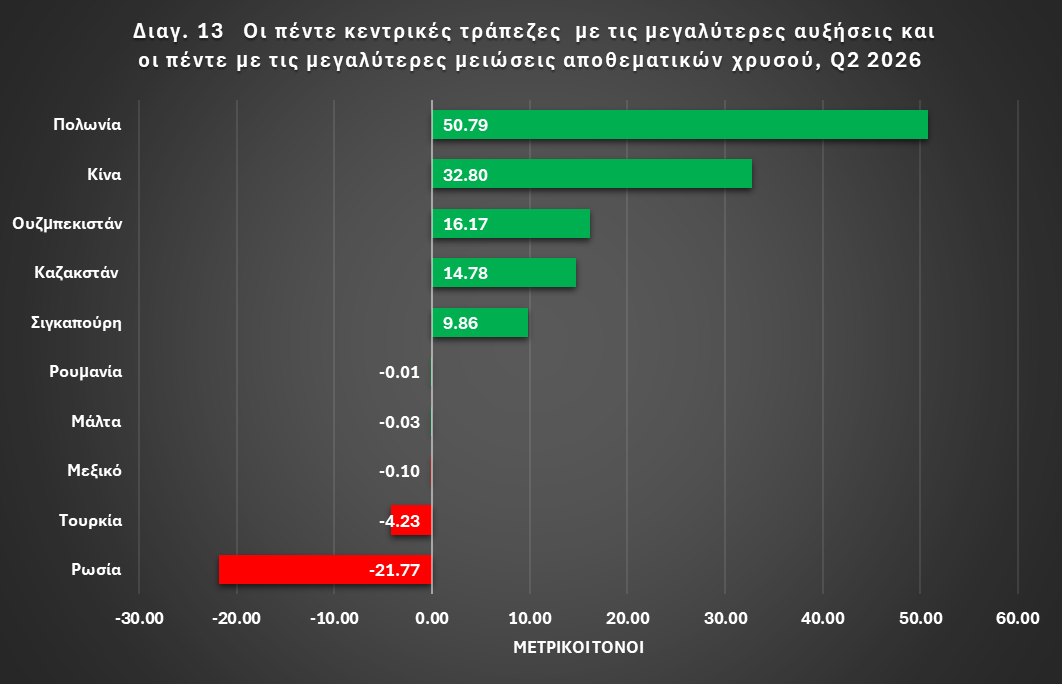
Σε επίπεδο μεμονωμένων κρατών, η Εθνική Τράπεζα της Πολωνίας αναδείχθηκε ο κυρίαρχος αγοραστής παγκοσμίως, προσθέτοντας 50,79 τόνους στο δεύτερο τρίμηνο και 82 τόνους στο σύνολο του πρώτου εξαμήνου, ανεβάζοντας τα συνολικά χρυσά διαθέσιμά της στους 640,2 τόνους και πλησιάζοντας τον διακηρυγμένο στόχο των 700 τόνων.
Η Λαϊκή Τράπεζα της Κίνας ενέτεινε επίσης τον ρυθμό συσσώρευσης, προσθέτοντας 32,8 τόνους στο δεύτερο τρίμηνο, τη μεγαλύτερη τριμηνιαία αύξηση από το τέλος του 2023, και συνολικά 40 τόνους στο πρώτο εξάμηνο, διαμορφώνοντας τα επίσημα ανακοινωθέντα αποθέματά της στους 2.366,3 τόνους.
Παράλληλα, η αγοραστική βάση διευρύνθηκε με σημαντικές τοποθετήσεις από την Κεντρική Τράπεζα του Ουζμπεκιστάν (+16,17t), την Εθνική Τράπεζα του Καζακστάν (+14,78t), την Κεντρική Τράπεζα της Σιγκαπούρης (+9,86).
Στην πλευρά των πωλήσεων η Ρωσία διέθεσε 21,77 τόνους και συνολικά 43,54 τόνους στο πρώτο εξάμηνο, διαμορφώνοντας τα επίσημα αποθέματά της στους 2.276,8 τόνους.
Η Τουρκία περιόρισε τις καθαρές πωλήσεις της μόλις στους 4,23 τόνους στο δεύτερο τρίμηνο, μετά από τις πωλήσεις των 78,8 τόνων του πρώτου τριμήνου, διαμορφώνοντας τα επίσημα αποθέματά της στους 529,2 τόνους.
Συνολικά, η ζήτηση των κεντρικών τραπεζών παραμένει εδραιωμένη σε δομικά και στρατηγικά κίνητρα, λειτουργώντας ως σταθεροποιητικός πυλώνας για τη διεθνή αγορά χρυσού σε ένα περιβάλλον οξυμένων γεωπολιτικών και χρηματοπιστωτικών προκλήσεων14.
Τα ευρήματα της ετήσιας έρευνας του World Gold Council για τα αποθέματα χρυσού των κεντρικών τραπεζών (CBGR Survey 2026), στην οποία συμμετείχε αριθμός-ρεκόρ 76 κεντρικών τραπεζών (58 από αναδυόμενες/αναπτυσσόμενες οικονομίες και 18 από προηγμένες), αποτυπώνουν την ευρεία θετική προδιάθεση του τομέα15.
Το συντριπτικό 89% των συμμετεχόντων εκτιμά ότι τα παγκόσμια επίσημα διαθέσιμα χρυσού θα αυξηθούν περαιτέρω τους επόμενους 12 μήνες, ενώ το ιστορικά υψηλό ποσοστό του 45% δηλώνει την πρόθεση να αυξήσει τα δικά του αποθέματα στο ίδιο διάστημα. Επιπλέον, το 78% των κεντρικών τραπεζών αναμένει ότι το ποσοστό του χρυσού στο σύνολο των παγκόσμιων διαθεσίμων θα είναι υψηλότερο σε ορίζοντα πενταετίας. Ως κυριότεροι μακροοικονομικοί παράγοντες που επηρεάζουν τις αποφάσεις διαχείρισης των διαθεσίμων αναδεικνύονται τα επίπεδα των επιτοκίων (92%), η γεωπολιτική αβεβαιότητα (88%) και οι ανησυχίες για τον πληθωρισμό (79%). Όσον αφορά τους ειδικούς λόγους διακράτησης χρυσού, το 90% των τραπεζών προτάσσει την απόδοσή του σε περιόδους κρίσης, το 84% τον ρόλο του ως μακροπρόθεσμου μέσου διατήρησης αξίας, το 83% την αποτελεσματικότητά του στη διαφοροποίηση χαρτοφυλακίου, το 80% τη γενική πολιτική διαφοροποίησης και το 78% την προστασία από γεωπολιτικούς κινδύνους.
Η έρευνα αναδεικνύει επίσης σημαντικές διαφοροποιήσεις μεταξύ των προηγμένων οικονομιών και των αναδυόμενων αγορών (EMDE), με τις τελευταίες να αποδίδουν πολύ μεγαλύτερη βαρύτητα στην αντιστάθμιση γεωπολιτικών κινδύνων (85% έναντι 56% στις προηγμένες) και στην προστασία κατά τη διάρκεια κρίσεων (92% έναντι 81%). Σε λειτουργικό επίπεδο, το 76% των κεντρικών τραπεζών διαχειρίζεται τον χρυσό ξεχωριστά από τις λοιπές επενδυτικές ή ρευστοποιήσιμες κατηγορίες ενεργητικού, κυρίως επειδή αναγνωρίζεται ως στρατηγικό στοιχείο (75%) ή λόγω της ιστορικής του προέλευσης (44%). Όσον αφορά τη διακρατούμενη μορφή και τη φύλαξη, το 84% χρησιμοποιεί κατανεμημένους λογαριασμούς (allocated accounts).
Στην ερώτηση της έρευνας «Σε ποια θησαυροφυλάκια/εγκαταστάσεις φύλαξης διακρατείτε τα αποθέματα χρυσού σας;» δινόταν η οδηγία πολλαπλής επιλογής «Επιλέξτε όλες τις επιλογές που ακολουθείτε» και αυτό γιατί στην πράξη, οι περισσότερες κεντρικές τράπεζες δεν διατηρούν το σύνολο του χρυσού τους σε έναν μόνο χώρο φύλαξης, αλλά διασπείρουν τα αποθέματά τους σε περισσότερες από μία τοποθεσίες. Άρα κάθε ποσοστό εκφράζει τη συχνότητα εμφάνισης της κάθε τοποθεσίας στις απαντήσεις, με αποτέλεσμα το συνολικό άθροισμα να υπερβαίνει το 100%. Πιο συγκεκριμένα:
Το 57% των κεντρικών τραπεζών που συμμετείχαν στην έρευνα δήλωσε ότι διακρατά τουλάχιστον ένα μέρος των αποθεμάτων του στην Τράπεζα της Αγγλίας. Το 49% δήλωσε ότι φυλάσσει τουλάχιστον ένα μέρος σε εγχώριες εγκαταστάσεις. Το 16% χρησιμοποιεί την Τράπεζα Διεθνών Διακανονισμών (BIS), το 14% την Ομοσπονδιακή Τράπεζα της Νέας Υόρκης (FRBNY), το 7% την Τράπεζα της Γαλλίας και το 6% την Εθνική Τράπεζα της Ελβετίας.
Η Τράπεζα της Αγγλίας παραμένει ο πρωτεύων διεθνής κόμβος για τις ξένες κεντρικές τράπεζες. Αυτό συμβαίνει επειδή το Λονδίνο αποτελεί το κέντρο της διατραπεζικής εξωχρηματιστηριακής αγοράς φυσικού χρυσού (OTC spot market), διενεργώντας συναλλαγές εκατοντάδων δισεκατομμυρίων δολαρίων καθημερινά. Ο χρυσός που είναι αποθηκευμένος στα θησαυροφυλάκια της Τράπεζας της Αγγλίας πληροί τα αυστηρά πρότυπα London Good Delivery και είναι άμεσα διαθέσιμος για πώληση, δανεισμό (gold deposits) ή πράξεις ανταλλαγής (swaps) με άλλες κεντρικές τράπεζες και bullion banks. Χαρακτηριστικό παράδειγμα αποτελεί η Κεντρική Τράπεζα της Ολλανδίας (DNB), η οποία το 2026 μετέφερε 86 τόνους χρυσού από τις ΗΠΑ και τον Καναδά προς το Λονδίνο, εξηγώντας ότι η μεταφορά αυτή έγινε για να ενισχυθεί η άμεση διαπραγματευσιμότητα των διαθεσίμων της και η ετοιμότητά της σε περιόδους κρίσης.
Η χαμηλότερη κατάταξη των Ηνωμένων Πολιτειών (μέσω της Ομοσπονδιακής Τράπεζας της Νέας Υόρκης – FRBNY στο 14%), οφείλεται τόσο στην λειτουργική υπεροχή και ρευστότητα της αγοράς του Λονδίνου, όσο και σε γεωπολιτικούς κινδύνους και στην «εργαλειοποίηση» του δολαρίου των ΗΠΑ.
Η επιβολή αυστηρών χρηματοπιστωτικών κυρώσεων και το πάγωμα κρατικών περιουσιακών στοιχείων από τις ΗΠΑ και τις δυτικές κυβερνήσεις (όπως στην περίπτωση της Ρωσίας) ώθησαν πολλές κεντρικές τράπεζες, κυρίως των αναδυόμενων οικονομιών, να επανεξετάσουν τους κινδύνους φύλαξης των διαθεσίμων τους υπό αμερικανική δικαιοδοσία. Σύμφωνα με την έρευνα «Central Bank Gold Reserves Survey 2026», καταγράφεται μια σταθερή στροφή των κεντρικών τραπεζών προς την εγχώρια φύλαξη, με το 9% των φορέων να εκδηλώνει πρόθεση περαιτέρω διαφοροποίησης των τοποθεσιών φύλαξης στο εξωτερικό τους επόμενους 12 μήνες, επιλέγοντας πολυμερείς οργανισμούς όπως η BIS, προκειμένου να μην εξαρτάται η εθνική τους περιουσία από μία μόνο υπερδύναμη. Καθώς το αμερικανικό δολάριο και οι αμερικανικοί θεσμοί χρησιμοποιούνται ως εργαλεία γεωπολιτικής πίεσης, ο χρυσός αντιμετωπίζεται ως ένα ουδέτερο περιουσιακό στοιχείο χωρίς κίνδυνο αθέτησης που δεν μπορεί να «παγώσει» μέσω του αμερικανικού τραπεζικού συστήματος εκκαθάρισης, εφόσον φυλάσσεται εκτός ΗΠΑ16.
5. Εξωχρηματιστηριακή Ζήτηση Χρυσού και Λοιπών Ροών (OTC & Other)17
Κατά το δεύτερο τρίμηνο του 2026, η εξωχρηματιστηριακή ζήτηση χρυσού και λοιπών ροών εκτινάχθηκε στους 327,1 τόνους, σημειώνοντας εντυπωσιακή αύξηση +91% σε ετήσια βάση (έναντι 171,1t το Q2 2025) και +34% σε τριμηνιαία βάση (έναντι 243,7t το Q1 2026).
Μαζί με την αναθεωρημένη μέτρηση του πρώτου τριμήνου (243,7t), η συνολική ζήτηση OTC & Other για το πρώτο εξάμηνο διαμορφώθηκε στο πολύ υψηλό επίπεδο των 570,8 τόνων.
Αυτή η ισχυρή αύξηση των OTC αγορών λειτούργησε ως ο κύριος κινητήριος μοχλός στήριξης της συνολικής επενδυτικής ζήτησης, αντισταθμίζοντας τις εκροές που καταγράφηκαν στα χρυσά ETFs (-45t στο Q2) και την υποχώρηση της Κοσμηματοποιίας.
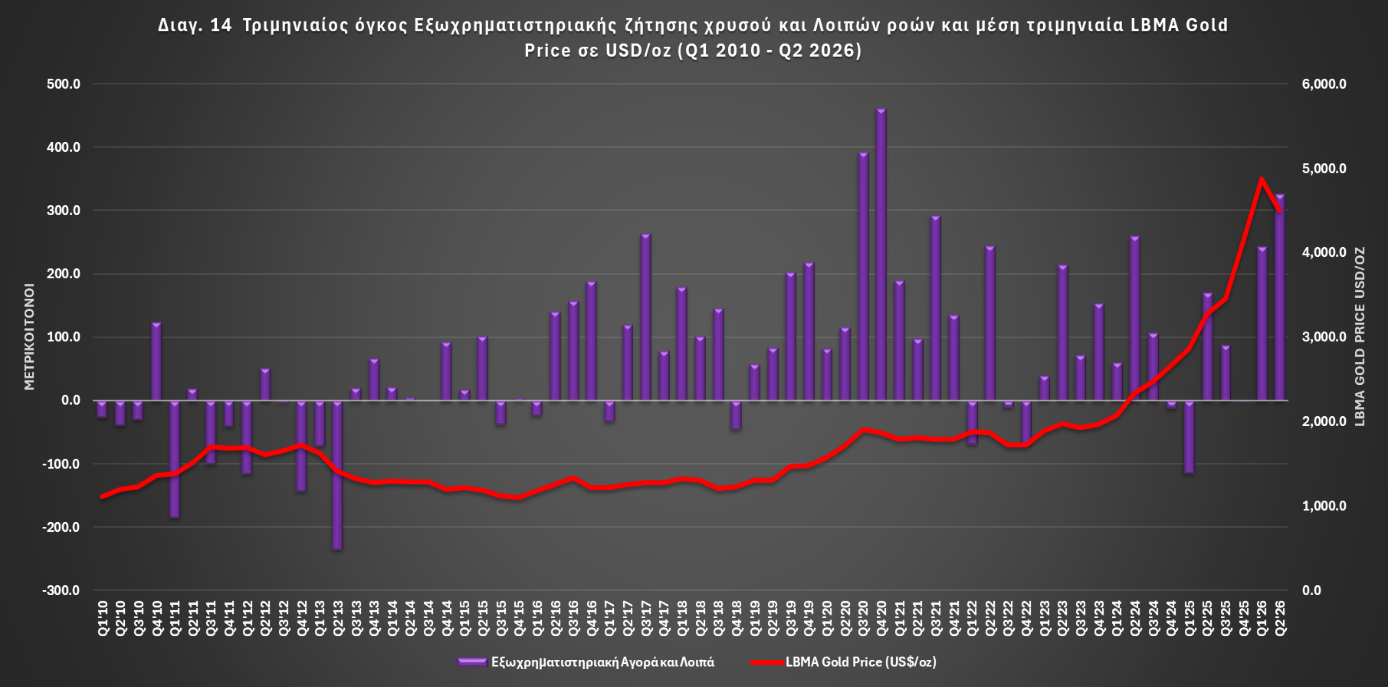
Επειδή οι διμερείς OTC συναλλαγές πραγματοποιούνται ιδιωτικά, το WGC χρησιμοποιεί ως έμμεσο δείκτη τάσης την τοποθέτηση των κερδοσκοπικών κεφαλαίων (money managers) στην αγορά προθεσμιακών συμβολαίων των ΗΠΑ (US futures / COMEX), όπου οι καθαρές θέσεις αγοράς (net long positions) κατέγραψαν σταθερή άνοδο.
Αναφορές της αγοράς υποδεικνύουν ότι το μεγαλύτερο μέρος αυτής της αυξημένης εξωχρηματιστηριακής αγοραστικής δραστηριότητας ήταν συγκεντρωμένο στις ασιατικές αγορές, αντανακλώντας τη γενικότερη κυριαρχία των Ασιατών επενδυτών στην αγορά φυσικού χρυσού.
Η εξωχρηματιστηριακή αγορά (με κύρια κέντρα το Λονδίνο – Loco London και τη Ζυρίχη) παραμένει ο μεγαλύτερος δίαυλος συναλλαγών χρυσού παγκοσμίως. Ο ημερήσιος μέσος όρος συναλλαγών στην OTC αγορά εκτιμάται στα $128 έως 180 δισεκατομμύρια δολάρια ΗΠΑ, ξεπερνώντας κατά πολύ τους όγκους των παραδοσιακών χρηματιστηρίων παραγώγων και των ETFs, παρέχοντας τεράστια ρευστότητα στο διεθνές χρηματοπιστωτικό σύστημα.
Προοπτικές της ζήτησης χρυσού το δεύτερο εξάμηνο του 2026
Σύμφωνα με την έκθεση18 των προοπτικών (Outlook) του World Gold Council για το δεύτερο μισό του 2026, η συνολική επενδυτική ζήτηση αναμένεται να αποτελέσει τον κύριο κινητήριο μοχλό της αύξησης της ζήτησης χρυσού, υποστηριζόμενη ολοένα και περισσότερο από την εξωχρηματιστηριακή δραστηριότητα (OTC) και τις αγορές στην Ασία, την ώρα που οι ροές στα ETFs στη Βόρεια Αμερική και την Ευρώπη αναμένεται να είναι πιο αποσπασματικές. Για τα βορειοαμερικανικά ETFs, το κύριο βραχυπρόθεσμο εμπόδιο εντοπίζεται στο αυξημένο κόστος ευκαιρίας διακράτησης χρυσού, καθώς οι πραγματικές αποδόσεις παραμένουν αυξημένες, με την απόδοση των αμερικανικών 10ετών ομολόγων TIPS να πλησιάζει το 2,5%, σε συνδυασμό με τις προσδοκίες για τη διατήρηση αυστηρής νομισματικής πολιτικής.
Ο World Gold Council επισημαίνει ότι η αύξηση επιτοκίων δεν συνεπάγεται αυτόματα πτώση για τον χρυσό, καθώς καθοριστικό ρόλο παίζει το γενικότερο οικονομικό πλαίσιο. Εάν η αγορά κρίνει ότι η σύσφιξη της Fed πετυχαίνει τον στόχο της και ενισχύει την αξιοπιστία της στον έλεγχο του πληθωρισμού, ο χρυσός δέχεται πρόσθετες πιέσεις. Αντιθέτως, εάν η αύξηση των επιτοκίων προκαλέσει ανησυχίες για επιδείνωση των πιστωτικών συνθηκών, επιβράδυνση της ανάπτυξης ή αν ο πληθωρισμός παραμείνει επίμονος, ο χρυσός διατηρεί την ελκυστικότητά του ως ασφαλές καταφύγιο.
Η ζήτηση για φυσικές ράβδους και νομίσματα αναμένεται να ομαλοποιηθεί μετά το εξαιρετικά ισχυρό ξεκίνημα του έτους, αν και η γεωπολιτική αβεβαιότητα, οι πληθωριστικές ανησυχίες και η έλλειψη εναλλακτικών επενδυτικών επιλογών σε ορισμένες εγχώριες αγορές θα συνεχίσουν να προσφέρουν σταθερή στήριξη.
Όσον αφορά τον επίσημο τομέα, οι κεντρικές τράπεζες παραμένουν σταθερά σε τροχιά για άλλη μια ισχυρή χρονιά καθαρών αγορών, κινούμενες από μακροπρόθεσμες στρατηγικές ανάγκες όπως η διαφοροποίηση χαρτοφυλακίου, η ετοιμότητα αντιμετώπισης κρίσεων και η αντιστάθμιση πληθωριστικών και γεωπολιτικών κινδύνων.
Στους καταναλωτικούς τομείς, η ζήτηση κοσμημάτων σε όγκο αναμένεται να συνεχίσει να πιέζεται, καθώς οι διατηρούμενες υψηλές τιμές περιορίζουν την αγοραστική δυνατότητα των καταναλωτών, ιδιαίτερα στις μεγάλες ασιατικές αγορές της Κίνας και της Ινδίας. Παρά τη μείωση της ζήτησης σε τόνους, η συνολική καταναλωτική δαπάνη εμφανίζεται ιδιαίτερα ανθεκτική, φτάνοντας σε επίπεδα ρεκόρ, καθώς ο χρυσός διατηρεί τη διπλή του ιδιότητα ως πολυτελές αγαθό και ως μέσο αποταμίευσης και διατήρησης πλούτου. Οι καταναλωτές προσαρμόζονται επιλέγοντας ελαφρύτερα κοσμήματα, ανταλλάσσοντας παλαιά κομμάτια ή μετατοπιζόμενοι προς επενδυτικά προϊόντα ράβδων και νομισμάτων με χαμηλότερο premium.
Στον τομέα της τεχνολογίας, η χρήση χρυσού ευνοείται από τις αυξημένες επενδύσεις στην Τεχνητή Νοημοσύνη στους τομείς των ημιαγωγών και των μνημών, οι οποίες υπεραντισταθμίζουν τις πιέσεις στα παραδοσιακά ηλεκτρονικά, αν και υπάρχουν ανοιχτοί κίνδυνοι σε περίπτωση που οι αποδόσεις αυτών των επενδύσεων απογοητεύσουν ή επιβραδυνθεί ο ευρύτερος κύκλος των καταναλωτικών συσκευών.
Σημειώσεις
1. World Gold Council. Notes and definitions, https://www.gold.org/goldhub/data/gold-demand-by-country
2. World Gold Council. Methodology note, https://www.gold.org/goldhub/data/gold-demand-by-country
3. World Gold Council. Notes and definitions, https://www.gold.org/goldhub/data/gold-demand-by-country
4. Πάλι εκεί
5. Πάλι εκεί
6. Βλ. https://www.gold.org/goldhub/research/gold-demand-trends
7. Βλ. https://www.gold.org/goldhub/research/gold-demand-trends/gold-demand-trends-q2-2026/jewellery
8. Πάλι εκεί
9. Πάλι εκεί
10. Βλ. https://www.gold.org/goldhub/research/gold-demand-trends/gold-demand-trends-q2-2026/technology
11. Βλ. https://www.gold.org/goldhub/research/gold-demand-trends/gold-demand-trends-q2-2026/investment
12. Πάλι εκεί
13. Βλ. https://www.gold.org/goldhub/research/central-bank-gold-reserves-survey-2026
14. Πάλι εκεί
15. Πάλι εκεί
16. Πάλι εκεί
17. Βλ. https://www.gold.org/goldhub/research/gold-demand-trends/gold-demand-trends-q2-2026/investment
18. Βλ. https://www.gold.org/goldhub/research/gold-demand-trends/gold-demand-trends-q2-2026/outlook
Βιβλιογραφία
Burnette T., Gold Demand Trends: US Focus Q2 2026. World Gold Council. https://www.gold.org/goldhub/research/gold-demand-trends/gold-demand-trends-us-focus-q2-2026
Gopaul Kr., & Artigas J.K., 2026. Gold Market Primer Market size and structure. World Gold Council. https://www.gold.org/goldhub/research/market-primer/gold-market-primer-market-size-and-structure
Street L., & Gopaul Kr., 2026. Gold Demand Trends Q2 2026. World Gold Council. https://www.gold.org/goldhub/research/gold-demand-trends/gold-demand-trends-q2-2026
World Gold Council. Central Bank Gold Reserves Survey 2026, https://www.gold.org/goldhub/research/central-bank-gold-reserves-survey-2026
World Gold Council. Gold Reserves by Country, https://www.gold.org/goldhub/data/gold-reserves-by-country
World Gold Council. Notes and definitions, https://www.gold.org/goldhub/data/gold-demand-by-country
World Gold Council. Methodology notes, https://www.gold.org/goldhub/data/gold-demand-by-country

Αυτή η εργασία χορηγείται με άδεια Creative Commons Αναφορά Δημιουργού-Μη Εμπορική Χρήση-Όχι Παράγωγα Έργα 4.0 Διεθνές .

